
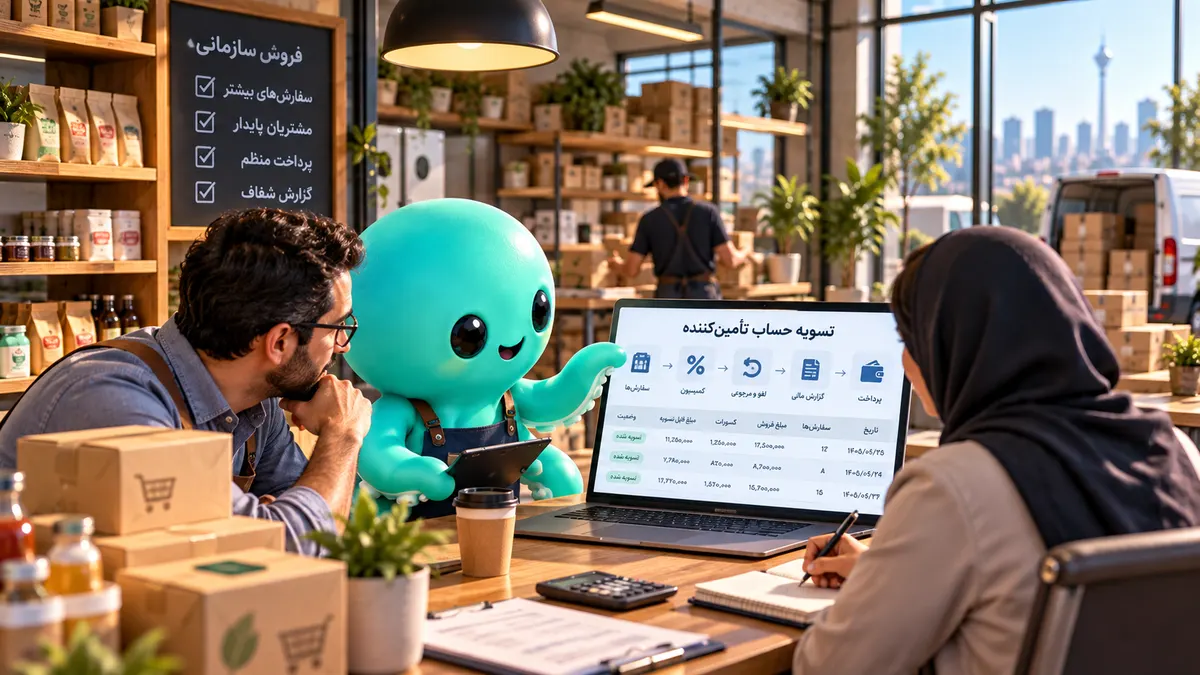
تسویه حساب فروش سازمانی چگونه انجام میشود؟ راهنمای تأمینکنندگان
فرض کنید فروشگاه یا مجموعه خدماتی شما وارد یک کانال فروش سازمانی شده و اولین سفارشها ثبت شدهاند.
از این مرحله به بعد یک سؤال بسیار مهم مطرح میشود:
پول فروش چه زمانی و چگونه به تأمینکننده پرداخت میشود؟
برای بسیاری از کسبوکارها، نحوه تسویه بهاندازه تعداد سفارش اهمیت دارد.
تأمینکننده باید بداند مبلغ سفارش چگونه محاسبه میشود، چه کسوراتی وجود دارد، سفارش لغوشده چه اثری بر تسویه دارد و گزارش مالی را چگونه بررسی کند.
تسویه حساب تأمینکننده چیست؟
تسویه حساب فرایندی است که طی آن مبلغ قابل پرداخت مربوط به سفارشها، پس از اعمال شرایط مالی توافقشده، برای تأمینکننده محاسبه و پرداخت میشود.
یک فرمول ساده مفهومی میتواند چنین باشد:
مبلغ سفارشهای واجد شرایط − کسورات توافقشده − اصلاحات مالی = مبلغ قابل تسویه
اما جزئیات واقعی به قرارداد و مدل همکاری بستگی دارد.
چرا شرایط تسویه باید قبل از شروع همکاری مشخص باشد؟
یکی از اشتباهات رایج این است که کسبوکار فقط درباره درصد فروش یا تعداد مشتری صحبت کند و جزئیات مالی را به بعد موکول کند.
پیش از شروع همکاری باید پاسخ این سؤالها روشن باشد:
- دوره تسویه چیست؟
- چه سفارشهایی وارد تسویه میشوند؟
- کمیسیون چگونه محاسبه میشود؟
- لغو سفارش چه اثری دارد؟
- مرجوعی چگونه ثبت میشود؟
- مالیات و کسورات احتمالی چگونه محاسبه میشوند؟
- پرداخت به چه حسابی انجام میشود؟
- گزارش مالی چگونه در اختیار تأمینکننده قرار میگیرد؟
هرچه این موارد شفافتر باشند، احتمال اختلاف مالی کمتر میشود.
مبلغ ناخالص فروش چیست؟
مبلغ ناخالص فروش معمولاً مجموع ارزش سفارشهای ثبتشده پیش از اعمال کسورات است.
فرض کنید در یک دوره، ۱۰۰ سفارش واجد شرایط با مجموع ارزش ۲۰۰ میلیون تومان ثبت شدهاند.
۲۰۰ میلیون تومان مبلغ ناخالص فرضی فروش است.
اما این عدد الزاماً همان مبلغی نیست که به حساب تأمینکننده واریز میشود.
ممکن است بر اساس قرارداد، کمیسیون، لغو، مرجوعی یا سایر اصلاحات مالی وجود داشته باشد.
کمیسیون فروش سازمانی چیست؟
در برخی مدلهای همکاری، پلتفرم یا واسط فروش درصد یا مبلغ مشخصی از سفارش را بهعنوان کمیسیون دریافت میکند.
درصد کمیسیون میتواند بر اساس دسته خدمت، مدل همکاری و شرایط قرارداد متفاوت باشد.
برای مثال فرضی، اگر ارزش سفارش ۱ میلیون تومان و کمیسیون توافقشده ۱۰ درصد باشد، کمیسیون آن سفارش ۱۰۰ هزار تومان خواهد بود.
این مثال صرفاً برای توضیح مفهوم است و نشاندهنده نرخ همکاری استفینو در همه دستهها نیست.
نرخ واقعی باید در قرارداد یا شرایط همکاری همان تأمینکننده مشخص شود.
مبلغ قابل تسویه چیست؟
مبلغ قابل تسویه مبلغی است که پس از اعمال شرایط مالی مربوط به سفارشهای واجد شرایط برای پرداخت به تأمینکننده باقی میماند.
برای مثال فرضی:
مبلغ سفارشهای واجد شرایط: ۱۰۰ میلیون تومان
کمیسیون توافقشده فرضی: ۱۰ میلیون تومان
اصلاحات مربوط به لغو یا مرجوعی: ۲ میلیون تومان
مبلغ قابل تسویه در این مثال: ۸۸ میلیون تومان
این محاسبه صرفاً نمونه آموزشی است.
مالیات، کارمزد یا سایر کسورات احتمالی باید بر اساس قرارداد و الزامات قانونی مربوط بررسی شوند.
دوره تسویه یعنی چه؟
دوره تسویه مشخص میکند سفارشهای واجد شرایط در چه بازهای محاسبه و پرداخت میشوند.
مدلهای مختلفی ممکن است وجود داشته باشد؛ برای مثال:
- تسویه سفارشمحور
- تسویه روزانه
- تسویه دورهای
- تسویه ماهانه
انتخاب مدل به نوع خدمت و قرارداد همکاری بستگی دارد.
مهمتر از کوتاه یا بلند بودن دوره، شفاف بودن آن است.
تأمینکننده باید بتواند جریان نقدی خود را بر اساس زمانبندی مشخص مدیریت کند.
چه زمانی یک سفارش وارد تسویه میشود؟
صرف ثبت سفارش لزوماً به معنای قابل تسویه بودن آن نیست.
بسته به مدل خدمت، ممکن است سفارش ابتدا نیاز به تأیید یا تکمیل داشته باشد.
برای مثال، وضعیتهایی مانند موارد زیر میتوانند وجود داشته باشند:
- سفارش ثبت شده
- تأیید شده
- در حال انجام
- تحویل یا خدمت انجام شده
- لغو شده
- مرجوع شده
- واجد شرایط تسویه
نام دقیق وضعیتها به سیستم مورد استفاده بستگی دارد.
اصل مهم این است که تأمینکننده بداند کدام وضعیت باعث ورود سفارش به چرخه مالی میشود.
لغو سفارش چه اثری روی تسویه دارد؟
اگر سفارش قبل از ارائه خدمت طبق شرایط مجاز لغو شود، ممکن است از مبلغ قابل تسویه حذف شود.
اما همه لغوها شرایط یکسانی ندارند.
برای مثال، لغو قبل از آمادهسازی غذا با لغو یک رزرو پس از پایان مهلت مجاز میتواند قواعد متفاوتی داشته باشد.
به همین دلیل، سیاست لغو باید برای هر دسته خدمت مشخص باشد.
مرجوعی چگونه محاسبه میشود؟
در فروش کالا ممکن است مشتری طبق شرایط قانونی یا سیاست فروش امکان مرجوع کردن محصول را داشته باشد.
اگر مبلغ سفارش قبلاً وارد چرخه مالی شده باشد، مرجوعی میتواند نیازمند اصلاح در تسویه جاری یا دوره بعد باشد.
تأمینکننده باید بتواند ارتباط میان سفارش اصلی، مرجوعی و اصلاح مالی را مشاهده کند.
تفاوت فروش با تسویه چیست؟
یکی از نکات مهم برای مدیریت مالی این است که «فروش ثبتشده» را با «وجه تسویهشده» یکی ندانیم.
ممکن است امروز سفارش ثبت شود اما طبق قرارداد، تسویه آن در دوره بعد انجام شود.
بنابراین بهتر است کسبوکار حداقل این سه شاخص را جداگانه دنبال کند:
فروش ثبتشده
فروش قطعی یا واجد شرایط
مبلغ تسویهشده
این تفکیک برای مدیریت جریان نقدی اهمیت زیادی دارد.
چرا گزارش سفارش برای تأمینکننده مهم است؟
تأمینکننده باید بتواند منشأ مبلغ تسویه را بررسی کند.
یک گزارش مناسب میتواند اطلاعاتی مانند این موارد داشته باشد:
- شناسه سفارش
- تاریخ سفارش
- مبلغ
- وضعیت
- کمیسیون یا کسورات
- مبلغ قابل تسویه
- وضعیت تسویه
با چنین گزارشی، اگر اختلافی وجود داشته باشد، بررسی آن سادهتر خواهد بود.
مثال: تسویه یک باشگاه ورزشی
فرض کنید یک باشگاه از طریق یک کانال سازمانی بستههای عضویت میفروشد.
در یک دوره ۳۰ سفارش ثبت شده است.
از این تعداد:
۲۵ سفارش نهایی شدهاند.
۳ سفارش طبق شرایط لغو شدهاند.
۲ سفارش هنوز تکمیل نشدهاند.
در این مثال، ممکن است فقط ۲۵ سفارش نهایی وارد محاسبه تسویه شوند.
سپس شرایط مالی قرارداد روی همان سفارشها اعمال میشود.
این مثال فرضی است و قواعد واقعی هر همکاری باید از قرارداد همان تأمینکننده استخراج شود.
مثال: فروشگاه کالا
در فروش کالا موضوع مرجوعی اهمیت بیشتری پیدا میکند.
فرض کنید کالایی فروخته شده و مبلغ آن در گزارش دوره قرار گرفته است، اما مشتری طبق شرایط مجاز محصول را مرجوع میکند.
سیستم مالی باید بتواند این تغییر را در مبلغ قابل تسویه لحاظ کند.
به همین دلیل، اتصال وضعیت سفارش و گزارش مالی اهمیت زیادی دارد.
اطلاعات بانکی تأمینکننده چرا مهم است؟
پرداخت باید به حسابی انجام شود که طبق فرایند همکاری تأیید شده است.
در همکاری با کسبوکارهای حقوقی ممکن است تطبیق اطلاعات هویتی یا حقوقی و حساب بانکی لازم باشد.
این فرایند بخشی از کنترلهای مالی و احراز اطلاعات کسبوکار است.
قبل از قرارداد چه سؤالاتی درباره تسویه بپرسیم؟
تأمینکننده بهتر است این موارد را شفاف کند:
- دوره تسویه چند روز یا چند وقت یکبار است؟
- مبنای ورود سفارش به تسویه چیست؟
- کمیسیون چگونه محاسبه میشود؟
- لغو چگونه اعمال میشود؟
- مرجوعی چگونه اصلاح میشود؟
- گزارش سفارشها در اختیار من قرار میگیرد؟
- اختلاف مالی از چه مسیری پیگیری میشود؟
- پرداخت به چه حسابی انجام میشود؟
- مالیات و سایر کسورات چگونه محاسبه میشوند؟
تسویه سریع بهتر است یا تسویه شفاف؟
هر دو اهمیت دارند، اما سرعت بهتنهایی کافی نیست.
تسویهای که سریع باشد اما تأمینکننده نداند مبلغ چگونه محاسبه شده، میتواند در آینده اختلاف ایجاد کند.
یک فرایند مالی مناسب باید تا حد امکان:
- قابل پیشبینی
- قابل گزارش
- قابل تطبیق با سفارشها
- مبتنی بر قرارداد
باشد.
استفینو و تسویه تأمینکنندگان
در همکاری با استفینو، شرایط مالی و تسویه باید بر اساس نوع خدمت و قرارداد تأمینکننده مشخص شود.
دستههای مختلف کسبوکار ممکن است مدل مالی یکسانی نداشته باشند؛ بنابراین نمیتوان یک نرخ کمیسیون یا دوره تسویه ثابت را برای همه تأمینکنندگان اعلام کرد.
هدف این است که سفارشها، وضعیت آنها و اطلاعات مورد نیاز برای مدیریت همکاری در مسیر مشخصی قابل پیگیری باشند.
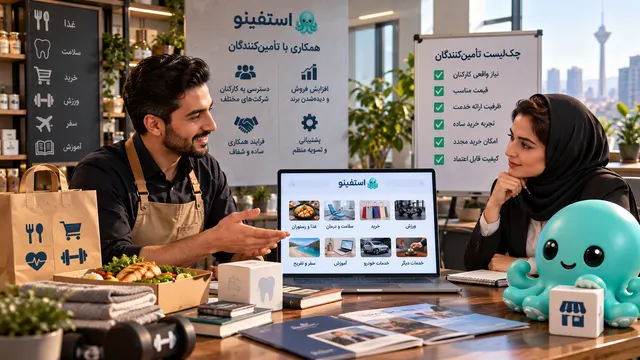
اگر فروشگاه یا ارائهدهنده خدمات هستید و میخواهید شرایط همکاری را بررسی کنید، از صفحه تأمینکنندگان استفینو درخواست خود را ثبت کنید.
چکلیست مالی تأمینکننده
پیش از شروع همکاری مطمئن شوید:
- نرخ یا روش محاسبه کمیسیون مشخص است.
- دوره تسویه مشخص است.
- وضعیت سفارش قابل پیگیری است.
- سیاست لغو مشخص است.
- سیاست مرجوعی مشخص است.
- حساب بانکی صحیح ثبت شده است.
- گزارش مالی قابل تطبیق با سفارشهاست.
- مسیر رسیدگی به مغایرت مالی مشخص است.
جمعبندی
فروش زمانی برای یک تأمینکننده ارزش واقعی ایجاد میکند که مسیر دریافت وجه آن نیز روشن باشد.
به همین دلیل، تسویه حساب نباید موضوعی باشد که بعد از شروع فروش درباره آن تصمیم گرفته شود.
دوره تسویه، کمیسیون، لغو، مرجوعی و گزارش مالی باید پیش از شروع همکاری مشخص باشند.
اگر قصد دارید محصولات یا خدمات خود را وارد شبکه استفینو کنید، میتوانید از صفحه همکاری با تأمینکنندگان شروع کنید و شرایط مالی مربوط به دسته کسبوکار خود را در فرایند همکاری بررسی کنید.
نظرات و پرسشها
در حال بارگذاری نظرات...