
یکی از اولین سؤالهایی که هنگام طراحی برنامه رفاهی کارکنان مطرح میشود این است:
«برای خدمات رفاهی کارکنان چقدر باید بودجه در نظر بگیریم؟»
پاسخ کوتاه این است:
هیچ عدد ثابتی برای همه سازمانها وجود ندارد.
بودجه مناسب به تعداد کارکنان، نوع خدمات، سیاست منابع انسانی، میزان مشارکت سازمان و حتی نحوه استفاده کارکنان از خدمات بستگی دارد.
اما نکته مهمتری وجود دارد.
بودجه رفاهی را نباید فقط به شکل «مبلغی که سازمان باید برای هر کارمند پرداخت کند» دید.
امروزه میتوان ترکیبی از اعتبار رفاهی، مشارکت در هزینه، تخفیف سازمانی، خرید اقساطی و کسر از حقوق را در کنار خدماتی که کاملاً توسط کارفرما پرداخت میشوند قرار داد.
در نتیجه ممکن است دو سازمان با تعداد کارکنان مشابه، برنامههای رفاهی بسیار متفاوتی داشته باشند؛ بدون اینکه لزوماً سازمانی که خدمات بیشتری ارائه میدهد هزینه بیشتری هم پرداخت کند.
چه عواملی هزینه خدمات رفاهی کارکنان را تعیین میکنند؟
قبل از تعیین بودجه باید چند عامل مشخص شود.
تعداد کارکنان اولین عامل است، اما تنها عامل نیست.
نوع خدماتی که قرار است ارائه شوند، میزان استفاده کارکنان، سهم کارفرما، تعداد افراد تحت پوشش و مدل قرارداد با تأمینکنندگان همگی روی هزینه نهایی تأثیر دارند.
برای مثال هزینه برنامهای شامل بیمه تکمیلی و اعتبار ماهانه طبیعتاً با برنامهای که عمدتاً بر تخفیف سازمانی و خرید اقساطی متکی است متفاوت خواهد بود.
به همین دلیل بهتر است به جای تعیین یک عدد کلی، ابتدا مدل خدمات رفاهی سازمان طراحی شود.
مدل اول: پرداخت کامل هزینه توسط سازمان
سادهترین مدل این است که سازمان تمام هزینه یک خدمت را پرداخت کند.
برای مثال:
بیمه تکمیلی
کمکهزینه غذا
هدایای مناسبتی
برخی خدمات درمانی
یا اعتبار مشخص ماهانه
در این مدل، هزینه هر کارمند تقریباً قابل پیشبینی است.
اگر سازمان ماهانه مبلغ مشخصی برای هر کارمند اختصاص دهد، محاسبه بودجه نیز ساده خواهد بود.
فرمول پایه چنین است:
تعداد کارکنان × اعتبار هر کارمند = بودجه ماهانه
فرض کنیم یک سازمان ۲۰۰ کارمند دارد و ماهانه یک میلیون تومان اعتبار رفاهی برای هر نفر در نظر گرفته است.
بودجه اسمی ماهانه برابر خواهد بود با:
۲۰۰ میلیون تومان
و در یک سال:
۲ میلیارد و ۴۰۰ میلیون تومان
اما این فقط یکی از مدلهای ممکن است.
مدل دوم: مشارکت سازمان و کارمند در هزینه
سازمان الزاماً مجبور نیست ۱۰۰ درصد هزینه هر خدمت را پرداخت کند.
در بسیاری از خدمات میتوان مدل مشارکتی تعریف کرد.
برای مثال سازمان میتواند ۳۰ درصد هزینه ورزش کارکنان را پرداخت کند و باقی مبلغ توسط خود کارمند تأمین شود.
یا برای خدمات درمانی سقف مشارکت مشخصی داشته باشد.
فرض کنیم یک خدمت ۲ میلیون تومان هزینه دارد.
اگر سازمان ۲۵ درصد آن را پرداخت کند، سهم سازمان برای هر استفاده فقط ۵۰۰ هزار تومان خواهد بود.
نکته مهم این است که در این مدل هزینه معمولاً فقط برای کارکنانی ایجاد میشود که واقعاً از خدمت استفاده میکنند.
در نتیجه به جای پرداخت یک مبلغ ثابت برای تمام کارکنان، بودجه به مصرف واقعی نزدیکتر میشود.
مدل سوم: اعتبار رفاهی کارکنان
مدل دیگری که میتواند انعطاف بیشتری ایجاد کند، اعتبار رفاهی است.
در این روش سازمان برای هر کارمند سقف مشخصی تعیین میکند، اما الزاماً مشخص نمیکند این اعتبار باید فقط برای یک خدمت مصرف شود.
برای مثال یک کارمند ممکن است اعتبار خود را برای ورزش استفاده کند.
کارمند دیگری خدمات درمانی را انتخاب کند.
فرد دیگری آن را برای سفر یا خدمات خانوادگی مصرف کند.
مزیت این مدل، حق انتخاب کارکنان و کنترل سقف هزینه برای سازمان است.
سازمان از ابتدا میداند حداکثر تعهد رفاهی هر کارمند چقدر است، اما کارکنان میتوانند در چارچوب مشخصشده انتخاب کنند چگونه از آن استفاده کنند.
مدل چهارم: تخفیف سازمانی بدون بودجه مستقیم
این یکی از مدلهایی است که گاهی در محاسبه خدمات رفاهی نادیده گرفته میشود.
فرض کنید یک سازمان ۱۰۰۰ کارمند دارد.
برای یک مجموعه ورزشی، مرکز درمانی، فروشگاه یا شرکت گردشگری، این تعداد کارمند میتواند جامعه بزرگی از مشتریان بالقوه باشد.
سازمان میتواند از این قدرت خرید جمعی برای مذاکره با تأمینکنندگان استفاده کند.
برای مثال کارکنان سازمان ممکن است بتوانند یک خدمت را با شرایط یا قیمت سازمانی دریافت کنند.
در این مدل ممکن است هزینه مستقیم سازمان برای خرید آن خدمت صفر باشد.
کارمند هزینه را پرداخت میکند، اما مزیتی دریافت میکند که به عنوان مشتری عادی در اختیارش نبود.
بنابراین «خدمت رفاهی» الزاماً مساوی با «پرداخت سازمان» نیست.
مدل پنجم: خرید اقساطی کارکنان
گاهی مهمترین مسئله کارکنان قیمت نهایی نیست؛ پرداخت یکجای هزینه است.
برای مثال یک کارمند ممکن است توانایی پرداخت هزینه یک خدمت ۱۲ میلیون تومانی را داشته باشد، اما پرداخت تمام مبلغ در یک ماه برایش دشوار باشد.
اگر امکان پرداخت طی چند ماه ایجاد شود، همان خدمت قابل دسترستر خواهد شد.
خرید اقساطی میتواند برای برخی کالاها و خدمات به یک مزیت سازمانی تبدیل شود.
در این مدل نیز سازمان الزاماً تمام هزینه خرید را پرداخت نمیکند.
ارزش ایجادشده برای کارمند میتواند دسترسی به شرایط پرداخت مناسبتر باشد.
مدل ششم: کسر از حقوق
در برخی سازمانها میتوان بازپرداخت برخی خدمات یا خریدهای اقساطی را با فرآیند کسر از حقوق هماهنگ کرد.
در چنین مدلی کارمند از خدمت استفاده میکند و مبلغ توافقشده طبق فرآیند مشخص از حقوق او کسر میشود.
این مدل باید با سیاستها، قراردادها و فرآیندهای مالی هر سازمان هماهنگ باشد.
اما در صورت اجرای صحیح، میتواند امکان ارائه خدماتی را فراهم کند که سازمان نمیخواهد یا نمیتواند تمام هزینه آنها را مستقیماً پرداخت کند.
بهترین مدل کدام است؟
برای بسیاری از سازمانها پاسخ «ترکیبی از همه این مدلها» است.
لازم نیست برای تمام خدمات یک سیاست پرداخت داشته باشید.
برای مثال یک سازمان میتواند چنین مدلی داشته باشد:
بیمه تکمیلی: پرداخت کامل یا عمده هزینه توسط سازمان
غذا: اعتبار ماهانه محدود
ورزش: مشارکت ۳۰ درصدی سازمان
دندانپزشکی: تخفیف سازمانی و امکان پرداخت اقساطی
سفر: شرایط ویژه و پرداخت توسط کارمند
خدمات خودرو: تخفیف سازمانی
خرید کالا: خرید اقساطی و بازپرداخت طبق سیاست سازمان
در این ساختار، کارمند مجموعه متنوعی از مزایا دارد، اما سازمان تمام هزینه تمام خدمات را پرداخت نمیکند.
بودجه خدمات رفاهی برای یک شرکت ۵۰ نفره
فرض کنیم یک شرکت ۵۰ نفره قصد دارد برای اولین بار برنامه رفاهی ایجاد کند.
به جای تعیین بودجه بزرگ، میتواند با چند خدمت شروع کند.
برای مثال:
تخفیفهای سازمانی بدون پرداخت مستقیم
امکان خرید اقساطی
شرایط ویژه خدمات درمانی
مشارکت محدود در ورزش
بودجه آموزشی مشخص
در چنین مدلی هزینه سازمان قابل کنترل است و همزمان کارکنان به چند دسته خدمت دسترسی پیدا میکنند.
پس از چند ماه نیز میتوان میزان استفاده را بررسی کرد و بودجه را به خدمات محبوبتر اختصاص داد.
بودجه خدمات رفاهی برای یک سازمان ۲۰۰ نفره
در این اندازه، اعتبار رفاهی میتواند گزینه قابل بررسی باشد.
برای مثال سازمان میتواند سقف مشخصی برای هر کارمند تعریف کند و در کنار آن خدمات بدون هزینه مستقیم نیز ارائه دهد.
در نتیجه برنامه میتواند شامل دو لایه باشد:
مزایایی که از بودجه سازمان مصرف میشوند.
و مزایایی که صرفاً شرایط ویژه سازمانی دارند.
این تفکیک کمک میکند تعداد خدمات بدون افزایش متناسب بودجه بیشتر شود.
بودجه خدمات رفاهی برای سازمان ۱۰۰۰ نفره و بزرگتر
با افزایش تعداد کارکنان، موضوع فقط بودجه نیست.
مدیریت برنامه نیز اهمیت زیادی پیدا میکند.
اگر ۱۰۰۰ کارمند از چندین خدمت مختلف استفاده کنند، سازمان باید بتواند اطلاعات مربوط به اعتبار، سهم سازمان، سهم کارمند، اقساط و استفاده از خدمات را مدیریت کند.
در این مرحله هزینه عملیات داخلی نیز باید در محاسبات دیده شود.
اگر چند نفر از منابع انسانی و مالی مجبور باشند بخش قابل توجهی از زمان خود را صرف مدیریت فایلها، درخواستها و تسویههای رفاهی کنند، این زمان نیز بخشی از هزینه واقعی برنامه است.
هزینه پنهان مدیریت خدمات رفاهی
یکی از مواردی که معمولاً در بودجه دیده نمیشود، هزینه عملیات است.
فرض کنید سازمان با ۱۵ تأمینکننده مختلف قرارداد دارد.
برای هرکدام باید اطلاعات کارکنان، درخواستها، شرایط استفاده، تسویه و گزارشها مدیریت شود.
کارکنان نیز دائماً درباره نحوه استفاده از خدمات سؤال دارند.
ممکن است هزینه قراردادها مشخص باشد، اما زمانی که منابع انسانی و امور مالی برای مدیریت آن صرف میکنند در هیچ ردیف بودجهای دیده نشود.
به همین دلیل هنگام مقایسه روشهای مختلف، فقط قیمت خدمات را بررسی نکنید.
هزینه مدیریت آنها را هم در نظر بگیرید.
آیا باید برای همه کارکنان بودجه یکسان تعریف کنیم؟
نه الزاماً.
این تصمیم به سیاست سازمان بستگی دارد.
برخی سازمانها اعتبار یکسانی برای تمام کارکنان تعریف میکنند.
برخی دیگر ممکن است بر اساس سطح شغلی، محل فعالیت، نوع قرارداد یا سیاستهای داخلی، بستههای متفاوتی داشته باشند.
اما هر مدلی که انتخاب شود باید شفاف، قابل مدیریت و مطابق سیاستهای منابع انسانی سازمان باشد.
پیچیدگی بیش از حد میتواند مدیریت برنامه را دشوار کند.
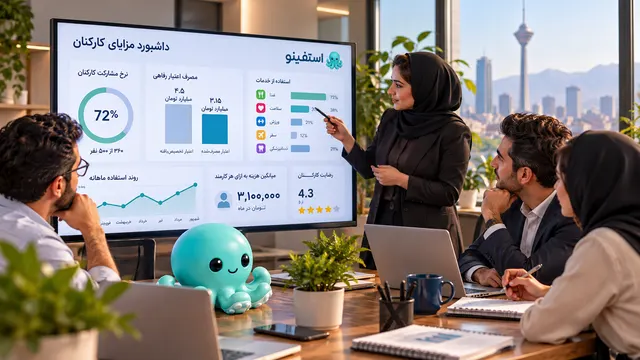
چطور بفهمیم بودجه رفاهی درست مصرف میشود؟
صرف بودجه به تنهایی نشاندهنده موفقیت برنامه نیست.
فرض کنید سازمان سالانه هزینه قابل توجهی برای یک خدمت پرداخت میکند اما فقط ۸ درصد کارکنان از آن استفاده میکنند.
آیا این بهترین استفاده از بودجه بوده است؟
برای پاسخ باید چند شاخص بررسی شود:
چند درصد کارکنان از هر خدمت استفاده کردهاند؟
متوسط مصرف اعتبار چقدر بوده است؟
کدام خدمات بیشترین تقاضا را داشتهاند؟
کدام خدمات کمترین استفاده را داشتهاند؟
هزینه سازمان به ازای استفاده واقعی چقدر بوده است؟
کارکنان چه خدمات دیگری درخواست کردهاند؟
با این اطلاعات میتوان بودجه دوره بعد را بهتر تخصیص داد.
بودجه رفاهی بیشتر همیشه به معنی رضایت بیشتر نیست
فرض کنید سازمانی برای تمام کارکنان یک مزیت گرانقیمت تهیه کند، اما فقط بخش کوچکی از آنها به آن علاقه داشته باشند.
سازمان دیگری همان بودجه را بین چند دسته خدمت تقسیم میکند و به کارکنان حق انتخاب میدهد.
ممکن است سازمان دوم با همان هزینه، ارزش بیشتری برای کارکنان ایجاد کند.
بنابراین علاوه بر میزان بودجه، نحوه تخصیص آن اهمیت دارد.
از کجا بودجهبندی خدمات رفاهی را شروع کنیم؟
برای شروع لازم نیست فرمول پیچیدهای داشته باشید.
ابتدا چهار سؤال را پاسخ دهید:
چند کارمند داریم؟
کدام خدمات برای کارکنان اولویت بیشتری دارند؟
سازمان برای هر کارمند حداکثر چه مقدار بودجه میخواهد اختصاص دهد؟
کدام خدمات میتوانند بدون پرداخت مستقیم سازمان ارائه شوند؟
سپس خدمات را در سه سبد قرار دهید:
خدمات با پرداخت سازمان
خدمات با مشارکت سازمان و کارمند
خدمات بدون پرداخت مستقیم سازمان
این تقسیمبندی خیلی سریع تصویر روشنتری از برنامه ایجاد میکند.
استفینو چگونه به کنترل هزینه خدمات رفاهی کمک میکند؟
استفینو با هدف یکپارچهسازی خدمات رفاهی سازمانها طراحی شده است.
سازمان میتواند به جای محدود شدن به یک مدل پرداخت، برای خدمات مختلف سیاستهای متفاوتی داشته باشد.
در یک خدمت ممکن است هزینه توسط سازمان پرداخت شود.
در خدمت دیگری سازمان درصد مشخصی مشارکت کند.
و در برخی خدمات، کارمند بتواند از تخفیف یا شرایط ویژه استفاده کند بدون اینکه هزینه مستقیمی به سازمان تحمیل شود.
همچنین مدلهایی مانند اعتبار رفاهی و کسر از حقوق میتوانند برای مدیریت برخی خدمات مورد استفاده قرار بگیرند.
کارکنان نیز خدمات در دسترس خود را از طریق یک مسیر متمرکز مشاهده میکنند.
این ساختار کمک میکند توسعه خدمات رفاهی الزاماً به معنی افزایش متناسب بودجه و پیچیدگی اجرایی نباشد.
قبل از تعیین بودجه، مدل سازمانتان را مشخص کنید
دو شرکت ۵۰۰ نفره ممکن است به دو برنامه رفاهی کاملاً متفاوت نیاز داشته باشند.
در یک سازمان شاید درمان اولویت اصلی باشد.
در دیگری خرید اقساطی.
در سازمانی با کارکنان جوانتر شاید ورزش، آموزش و سفر تقاضای بیشتری داشته باشند.
بنابراین تعیین یک عدد عمومی تحت عنوان «بودجه استاندارد رفاهی برای هر کارمند» همیشه تصمیم مناسبی نیست.
بهتر است ابتدا نیاز کارکنان و سیاست سازمان مشخص شود و سپس بودجه بر اساس آن طراحی شود.
جمعبندی
هزینه خدمات رفاهی کارکنان یک عدد ثابت نیست.
سازمان میتواند تمام هزینه خدمات را پرداخت کند، بخشی از آن را تقبل کند، اعتبار مشخصی تعریف کند یا در برخی خدمات هیچ هزینه مستقیمی نداشته باشد.
تخفیف سازمانی، خرید اقساطی و مدلهای کسر از حقوق نیز میتوانند دامنه خدمات قابل ارائه را افزایش دهند.
به همین دلیل سؤال اصلی نباید فقط این باشد:
«برای خدمات رفاهی چقدر پول لازم داریم؟»
سؤال بهتر این است:
«با بودجهای که داریم، چگونه بیشترین ارزش را برای کارکنان ایجاد کنیم؟»
پاسخ این سؤال از شناخت نیاز کارکنان، انتخاب مدل مناسب پرداخت و اندازهگیری استفاده واقعی از خدمات شروع میشود.
نظرات و پرسشها
در حال بارگذاری نظرات...