
فرض کنید شرکت شما اعلام میکند:
«برای هر کارمند اعتبار رفاهی در نظر گرفته شده است.»
اولین سؤال احتمالاً این است:
اعتبار رفاهی دقیقاً چیست؟
آیا این مبلغ به حقوق اضافه میشود؟
میتوان آن را نقد کرد؟
فقط برای خدمات خاصی قابل استفاده است؟
اگر تا پایان ماه یا سال مصرف نشود چه اتفاقی میافتد؟
و چه تفاوتی با بن، تخفیف سازمانی یا خرید اقساطی دارد؟
پاسخ این سؤالها به سیاست هر سازمان بستگی دارد، اما مفهوم اصلی اعتبار رفاهی ساده است:
سازمان میتواند مبلغ یا سقف مشخصی برای استفاده کارکنان از خدمات و مزایای تعیینشده در نظر بگیرد.
کارمند نیز بر اساس قوانین سازمان میتواند این اعتبار را برای خدمات مجاز مصرف کند.
در ادامه دقیقتر بررسی میکنیم که اعتبار رفاهی چگونه کار میکند و هنگام استفاده از آن باید به چه نکاتی توجه کنید.
اعتبار رفاهی چیست؟
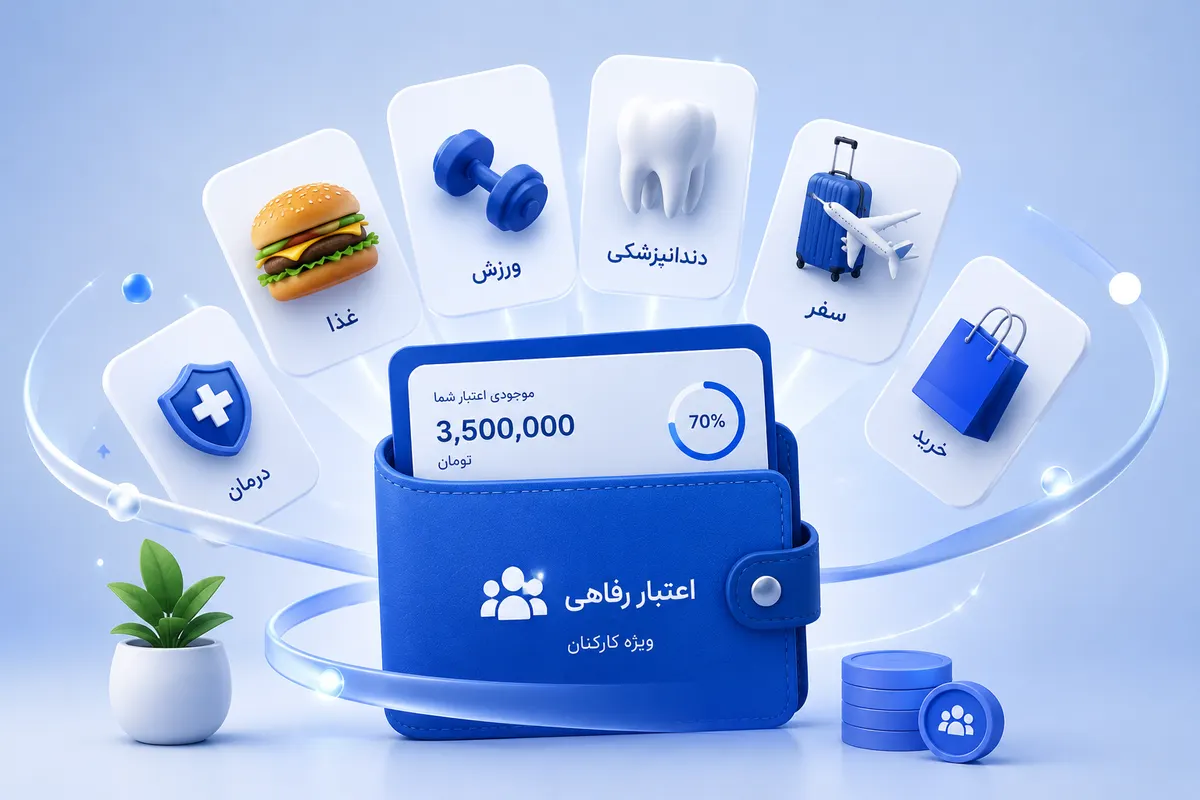
اعتبار رفاهی مبلغ یا سقف مشخصی است که یک سازمان بر اساس سیاست خود برای استفاده کارکنان از خدمات رفاهی تعیین میکند.
برای مثال ممکن است سازمان برای هر کارمند ماهانه، فصلی یا سالانه مبلغ مشخصی اعتبار در نظر بگیرد.
کارمند میتواند این اعتبار را در دستههایی که سازمان مجاز کرده است مصرف کند.
این دستهها ممکن است شامل مواردی مانند:
- غذا
- درمان
- دندانپزشکی
- ورزش
- سفر
- تفریح
- خدمات خودرو
- خرید کالا
- سایر خدمات رفاهی
باشند.
اما نکته مهم این است که اعتبار رفاهی در همه سازمانها یکسان نیست.
مبلغ، دوره اعتبار، خدمات قابل استفاده و قوانین مصرف توسط سازمان تعیین میشوند.
اعتبار رفاهی چگونه کار میکند؟
یک مثال ساده را در نظر بگیریم.
فرض کنید سازمان برای شما ۳ میلیون تومان اعتبار رفاهی در نظر گرفته است.
در پنل خدمات رفاهی خود میبینید:
اعتبار قابل استفاده: ۳,۰۰۰,۰۰۰ تومان
حالا از یک خدمت ورزشی به مبلغ یک میلیون تومان استفاده میکنید.
اگر تمام مبلغ این خدمت از اعتبار قابل پرداخت باشد، موجودی شما بعد از استفاده میشود:
۲,۰۰۰,۰۰۰ تومان
بعد میتوانید باقی اعتبار را برای خدمات دیگری که سازمان مجاز کرده استفاده کنید.
البته این فقط یک مثال ساده است.
ممکن است سازمان محدودیتهای دیگری برای مصرف اعتبار داشته باشد.
آیا اعتبار رفاهی همان پول نقد است؟
معمولاً نباید اعتبار رفاهی را با پول نقد یکسان در نظر گرفت.
اعتبار ممکن است فقط برای خدمات، تأمینکنندگان یا دستههای مشخصی قابل استفاده باشد.
مثلاً ممکن است بتوانید از آن برای:
دندانپزشکی،
باشگاه،
سفر
یا خدمات مشخص دیگری استفاده کنید.
اما امکان برداشت نقدی وجود نداشته باشد.
شرایط دقیق باید در قوانین برنامه رفاهی سازمان شما مشخص شده باشد.
اعتبار رفاهی با حقوق چه تفاوتی دارد؟
حقوق بخشی از دریافتی شما در مقابل کار است و طبق فرآیند مالی سازمان پرداخت میشود.
اعتبار رفاهی یک مزیت سازمانی است که ممکن است برای مصارف مشخص تعریف شده باشد.
برای مثال:
حقوق → قابل استفاده برای هزینههای عمومی زندگی
اعتبار رفاهی → قابل استفاده طبق سیاست رفاهی سازمان
به همین دلیل هنگام مقایسه دو پیشنهاد شغلی، بهتر است علاوه بر حقوق، مزایای کارکنان را نیز بررسی کنید.
اعتبار رفاهی با بن چه تفاوتی دارد؟
بن یکی از روشهای قدیمیتر ارائه مزایا به کارکنان است.
برای مثال ممکن است بن خرید از فروشگاه مشخصی در اختیار کارکنان قرار بگیرد.
در چنین مدلی دامنه انتخاب معمولاً محدودتر است.
اعتبار رفاهی دیجیتال میتواند انعطاف بیشتری ایجاد کند.
برای مثال سازمان میتواند اجازه دهد اعتبار در چند دسته مختلف مصرف شود.
در نتیجه یک کارمند ممکن است اعتبار خود را برای ورزش استفاده کند و دیگری آن را برای دندانپزشکی ترجیح دهد.
البته میزان این انعطاف کاملاً به سیاست سازمان بستگی دارد.
اعتبار رفاهی با تخفیف سازمانی چه تفاوتی دارد؟
این دو مفهوم متفاوت هستند.
در تخفیف سازمانی، کسبوکار محصول یا خدمت خود را با شرایط ویژه به کارکنان ارائه میکند.
برای مثال:
قیمت عادی: ۲ میلیون تومان
قیمت کارکنان سازمان: ۱.۷ میلیون تومان
در این حالت کارمند مبلغ را خودش پرداخت میکند اما از تخفیف استفاده میکند.
در اعتبار رفاهی، ممکن است بخشی یا تمام مبلغ خرید از اعتبار تخصیصیافته سازمان پرداخت شود.
در برخی مدلها این دو حتی میتوانند با یکدیگر ترکیب شوند.
یعنی ابتدا قیمت سازمانی اعمال شود و سپس اعتبار رفاهی برای پرداخت استفاده شود؛ البته فقط در صورتی که قوانین سازمان و سیستم این امکان را فراهم کنند.
اعتبار رفاهی با خرید اقساطی چه تفاوتی دارد؟
خرید اقساطی به روش پرداخت مربوط است.
اعتبار رفاهی به مزیتی مربوط میشود که سازمان برای کارمند تعریف کرده است.
فرض کنید قصد خرید یک خدمت ۱۰ میلیون تومانی دارید.
ممکن است:
۲ میلیون تومان از اعتبار رفاهی پرداخت شود
و باقی مبلغ طبق شرایط موجود به شکل دیگری پرداخت شود.
یا ممکن است اصلاً امکان ترکیب اعتبار و اقساط وجود نداشته باشد.
بنابراین قبل از خرید باید شرایط همان خدمت را بررسی کنید.
اعتبار رفاهی را کجا میتوان استفاده کرد؟
پاسخ به سازمان شما بستگی دارد.
ممکن است اعتبار برای تمام خدمات فعال باشد یا فقط برای دستههای مشخص.
غذا
سازمان میتواند بخشی از اعتبار را برای سفارش غذا یا خدمات مرتبط تعریف کند.
درمان
برخی خدمات پزشکی ممکن است در برنامه رفاهی سازمان قرار داشته باشند.
دندانپزشکی
به دلیل هزینه نسبتاً بالای خدمات دندانپزشکی، استفاده از اعتبار در این حوزه میتواند برای کارکنان کاربردی باشد.
ورزش و تندرستی
باشگاه، مجموعه ورزشی یا برخی خدمات سلامت و تندرستی ممکن است در این دسته قرار بگیرند.
سفر و گردشگری
در برخی برنامهها امکان استفاده از مزایای رفاهی برای خدمات سفر وجود دارد.
تفریحات
سینما، مراکز تفریحی یا سایر خدمات سرگرمی نیز میتوانند جزو برنامه باشند.
خدمات خودرو
بسته به برنامه سازمان، برخی خدمات مرتبط با خودرو ممکن است قابل استفاده باشند.
خرید کالا
ممکن است سازمان امکان استفاده از اعتبار برای دستههای مشخصی از کالا را فراهم کند.
فهرست واقعی خدمات را باید در برنامه رفاهی سازمان خود بررسی کنید.
آیا باید تمام اعتبار را یکجا مصرف کنیم؟
الزاماً خیر.
در یک سیستم اعتباری ممکن است بتوانید اعتبار را طی چند خرید مصرف کنید.
مثلاً:
اعتبار اولیه: ۵ میلیون تومان
باشگاه: ۱ میلیون تومان
دندانپزشکی: ۲ میلیون تومان
تفریح: ۵۰۰ هزار تومان
اعتبار باقیمانده: ۱.۵ میلیون تومان
اما نحوه مصرف به قوانین سازمان بستگی دارد.
آیا اعتبار محدودیت دستهبندی دارد؟
ممکن است داشته باشد.
برای مثال سازمان میتواند ۵ میلیون تومان اعتبار کلی تعریف کند.
یا سیاست دقیقتری داشته باشد:
۲ میلیون تومان درمان
۱ میلیون تومان ورزش
۲ میلیون تومان سایر خدمات
در مدل دوم نمیتوانید لزوماً اعتبار درمان را برای سفر استفاده کنید.
به همین دلیل قبل از برنامهریزی برای مصرف اعتبار، محدودیت دستهها را بررسی کنید.
اعتبار چه زمانی شارژ میشود؟
سازمان میتواند دورههای متفاوتی تعریف کند.
برای مثال:
- ماهانه
- فصلی
- ششماهه
- سالانه
- مناسبتی
- موردی
ممکن است اعتبار در ابتدای دوره به صورت کامل تخصیص داده شود یا در طول زمان افزایش پیدا کند.
تاریخ شارژ و دوره اعتبار باید برای کارکنان شفاف باشد.
اگر اعتبار را استفاده نکنیم چه میشود؟
یکی از مهمترین سؤالها همین است.
سه مدل رایج قابل تصور است.
اعتبار منقضی میشود
در پایان دوره، موجودی استفادهنشده از بین میرود.
اعتبار منتقل میشود
موجودی به دوره بعد منتقل میشود.
انتقال محدود
فقط بخشی از اعتبار یا تا سقف مشخصی قابل انتقال است.
هیچکدام از این مدلها را نباید بدون بررسی برای سازمان خود فرض کنید.
قوانین اعتبار را ببینید.
قبل از پایان اعتبار، خرید غیرضروری نکنید
اگر اعتبار در پایان دوره منقضی میشود ممکن است وسوسه شوید فقط برای از دست نرفتن آن چیزی بخرید.
اما بهتر است ابتدا ببینید چه خدمات واقعاً کاربردی در دسترس هستند.
مثلاً شاید به جای خرید کالایی که نیاز ندارید بتوانید از اعتبار برای:
چکاپ،
دندانپزشکی،
ورزش،
یا خدمت دیگری که مدتها عقب انداختهاید
استفاده کنید.
هدف مزایای رفاهی باید ایجاد ارزش باشد، نه صرفاً صفر کردن موجودی.
آیا اعضای خانواده هم میتوانند از اعتبار استفاده کنند؟
این موضوع به سیاست سازمان و نوع خدمت بستگی دارد.
ممکن است بعضی خدمات فقط برای خود کارمند باشند.
برخی دیگر ممکن است امکان استفاده اعضای خانواده را نیز داشته باشند.
قبل از ثبت درخواست، شرایط خدمت را بررسی کنید.
اگر از شرکت خارج شویم چه اتفاقی برای اعتبار میافتد؟
این موضوع مهم است، خصوصاً اگر اعتبار بالایی دارید.
ممکن است با پایان همکاری:
اعتبار غیرفعال شود،
تا تاریخ مشخصی قابل استفاده باشد،
یا شرایط دیگری اعمال شود.
سیاست خروج باید توسط سازمان مشخص شده باشد.
اگر قصد تغییر شغل دارید و موجودی رفاهی دارید، قبل از هر اقدامی قوانین آن را بررسی کنید.
آیا اعتبار رفاهی روی فیش حقوقی میآید؟
این موضوع به ساختار مالی و سیاست سازمان بستگی دارد.
اعتبار رفاهی لزوماً به معنی پرداخت نقدی همراه حقوق نیست.
ممکن است اعتبار صرفاً در سامانه رفاهی نمایش داده شود و هنگام استفاده از خدمات مصرف شود.
برای اطلاعات دقیق باید فرآیند سازمان خود را بررسی کنید.
چطور بهترین استفاده را از اعتبار رفاهی داشته باشیم؟
داشتن اعتبار به تنهایی کافی نیست.
مهم این است که آن را برای چیزهایی استفاده کنید که واقعاً برای شما ارزش دارند.
اول خدمات موجود را ببینید
قبل از اولین خرید، فهرست کامل خدمات را بررسی کنید.
تاریخ انقضا را بررسی کنید
بدانید تا چه زمانی فرصت استفاده دارید.
نیازهای مهمتر را اولویتبندی کنید
درمان یا خدمتی که مدتها عقب انداختهاید ممکن است اولویت بیشتری از یک خرید غیرضروری داشته باشد.
قیمت بازار را بررسی کنید
حتی اگر از اعتبار استفاده میکنید، قیمت و شرایط را مقایسه کنید.
موجودی را مدیریت کنید
اگر اعتبار سالانه است، لزوماً همه آن را در ماه اول خرج نکنید.
چرا حق انتخاب در مزایای رفاهی اهمیت دارد؟
نیاز کارکنان یکسان نیست.
فرض کنید سازمان کل بودجه رفاهی را صرف یک باشگاه مشخص کند.
کارمندی که ورزش نمیکند یا از آن باشگاه فاصله زیادی دارد عملاً ارزش کمی از این مزیت دریافت میکند.
اما اگر همان فرد امکان انتخاب بین چند دسته داشته باشد، احتمال بیشتری دارد خدمتی متناسب با نیاز خودش پیدا کند.
به همین دلیل اعتبار رفاهی میتواند یکی از ابزارهای ایجاد انعطاف در برنامه مزایای کارکنان باشد.
آیا اعتبار بیشتر همیشه به معنی برنامه رفاهی بهتر است؟
نه لزوماً.
فرض کنید سازمان اعتبار زیادی در نظر گرفته اما فقط در تعداد بسیار محدودی از مراکز قابل استفاده است.
در مقابل، سازمان دیگری اعتبار کمتری دارد اما کارکنان میتوانند آن را در خدمات متنوعتر و کاربردیتری مصرف کنند.
برای کارمند فقط عدد اعتبار مهم نیست.
این موارد نیز اهمیت دارند:
- تنوع خدمات
- کیفیت تأمینکنندگان
- قیمتها
- محل ارائه خدمت
- سهولت استفاده
- قوانین اعتبار
- پشتیبانی
ارزش واقعی اعتبار زمانی مشخص میشود که بتوانید آن را برای نیاز واقعی خود استفاده کنید.
پنل رفاهی چه کمکی به کارمند میکند؟
اگر مزایای سازمان در فایلها، پیامها و سامانههای مختلف پراکنده باشند، مدیریت آنها دشوار میشود.
یک پنل متمرکز میتواند اطلاعاتی مانند:
- موجودی اعتبار
- خدمات فعال
- شرایط هر خدمت
- تأمینکنندگان
- سوابق استفاده
- وضعیت درخواستها
را در یک نقطه نمایش دهد.
در نتیجه کارمند تصویر واضحتری از مزایایی که در اختیارش قرار گرفته دارد.
اعتبار رفاهی در استفینو چگونه دیده میشود؟
استفینو بستری برای مدیریت و ارائه خدمات رفاهی سازمانی است.
اگر سازمان شما از مدل اعتبار رفاهی استفاده کند و این قابلیت برای مجموعه شما فعال شده باشد، اطلاعات مرتبط میتواند از طریق پنل کارکنان در دسترس قرار بگیرد.
نوع خدمات و سیاست اعتبار برای هر سازمان میتواند متفاوت باشد.
بنابراین آنچه یک کارمند در پنل مشاهده میکند بر اساس برنامهای است که سازمان خودش تعریف کرده است.
اگر سازمان من اعتبار رفاهی ندارد چه؟
نبود اعتبار رفاهی به معنی نبود خدمات رفاهی نیست.
سازمان ممکن است مدلهای دیگری داشته باشد.
مثلاً:
- پرداخت مستقیم برخی خدمات
- بیمه
- تخفیفهای سازمانی
- خرید اقساطی
- خدمات رایگان
- قرارداد با تأمینکنندگان
اعتبار فقط یکی از مدلهای طراحی مزایا است.
اگر سازمان شما برنامه رفاهی متمرکزی ندارد، میتوانید پیشنهاد بررسی چنین مدلی را با منابع انسانی مطرح کنید.
هنگام مقایسه دو پیشنهاد شغلی، اعتبار رفاهی را چطور حساب کنیم؟
فرض کنید:
شرکت A حقوق بالاتری دارد اما مزایای محدودی ارائه میکند.
شرکت B حقوق کمی پایینتر دارد اما بیمه بهتر، اعتبار رفاهی و خدمات دیگری ارائه میدهد.
برای مقایسه فقط حقوق را نبینید.
کل بسته جبران خدمات را بررسی کنید.
اما یک اشتباه هم نکنید:
ارزش اسمی یک مزیت را کاملاً معادل پول نقد در نظر نگیرید.
اگر ۲۰ میلیون تومان اعتبار دارید ولی فقط ۵ میلیون تومان آن برای خدماتی قابل استفاده است که واقعاً نیاز دارید، ارزش شخصی این مزیت برای شما ممکن است کمتر از عدد اسمی باشد.
چکلیست اعتبار رفاهی کارکنان
اگر سازمان برایتان اعتبار فعال کرده، این موارد را بررسی کنید:
- موجودی من چقدر است؟
- اعتبار چه زمانی شارژ میشود؟
- تا چه تاریخی معتبر است؟
- در چه دستههایی قابل استفاده است؟
- آیا محدودیت مبلغ برای هر دسته وجود دارد؟
- کدام تأمینکنندگان قابل استفاده هستند؟
- آیا امکان استفاده اعضای خانواده وجود دارد؟
- اعتبار باقیمانده منتقل میشود؟
- آیا با تخفیف سازمانی قابل ترکیب است؟
- آیا با خرید اقساطی قابل ترکیب است؟
- در صورت خروج از سازمان چه اتفاقی میافتد؟
- سوابق مصرف را از کجا میتوانم ببینم؟
پاسخ این سؤالها کمک میکند اعتبار خود را آگاهانهتر مدیریت کنید.
سوالات متداول
اعتبار رفاهی چیست؟
مبلغ یا سقفی است که سازمان طبق سیاست خود برای استفاده کارکنان از خدمات و مزایای مشخص در نظر میگیرد.
آیا اعتبار رفاهی قابل برداشت است؟
الزاماً خیر. ممکن است فقط برای خدمات و تأمینکنندگان مشخص قابل استفاده باشد.
اعتبار رفاهی با بن چه تفاوتی دارد؟
بن معمولاً برای استفاده محدودتری تعریف میشود، در حالی که یک سیستم اعتبار رفاهی میتواند امکان انتخاب بین چند دسته خدمت را فراهم کند.
اعتبار رفاهی با خرید اقساطی فرق دارد؟
بله. اعتبار رفاهی یک مزیت سازمانی است؛ خرید اقساطی روش پرداخت هزینه طی چند مرحله است.
آیا اعتبار استفادهنشده به دوره بعد منتقل میشود؟
به سیاست سازمان بستگی دارد. ممکن است منتقل شود، منقضی شود یا فقط بخشی از آن قابل انتقال باشد.
آیا خانواده کارمند میتوانند از اعتبار استفاده کنند؟
این موضوع به قوانین سازمان و شرایط خدمت بستگی دارد.
از کجا موجودی اعتبار رفاهی را ببینیم؟
اگر سازمان از یک سامانه رفاهی متمرکز استفاده کند، موجودی و شرایط اعتبار میتواند در پنل کارکنان نمایش داده شود.
جمعبندی
اعتبار رفاهی میتواند به کارکنان حق انتخاب بیشتری در استفاده از مزایای سازمانی بدهد.
به جای اینکه تمام کارکنان مجبور باشند از یک خدمت یکسان استفاده کنند، سازمان میتواند چارچوبی ایجاد کند که هر فرد بر اساس نیاز خودش از خدمات مجاز انتخاب کند.
اما قبل از استفاده، فقط به عدد موجودی نگاه نکنید.
بررسی کنید:
اعتبار کجا قابل استفاده است،
چه زمانی منقضی میشود،
آیا محدودیت دستهبندی دارد،
قیمت خدمات چگونه است،
و چه قوانینی برای مصرف آن وجود دارد.
در نهایت ارزش واقعی اعتبار رفاهی به عددی که در حساب شما نمایش داده میشود نیست.
ارزش واقعی آن به این است که چقدر میتوانید از آن برای نیازهای واقعی خود و خانوادهتان استفاده کنید.
اگر سازمان شما از استفینو استفاده میکند، خدمات و مزایای فعال مجموعه خود را از طریق پنل کارکنان بررسی کنید.
نظرات و پرسشها
در حال بارگذاری نظرات...