
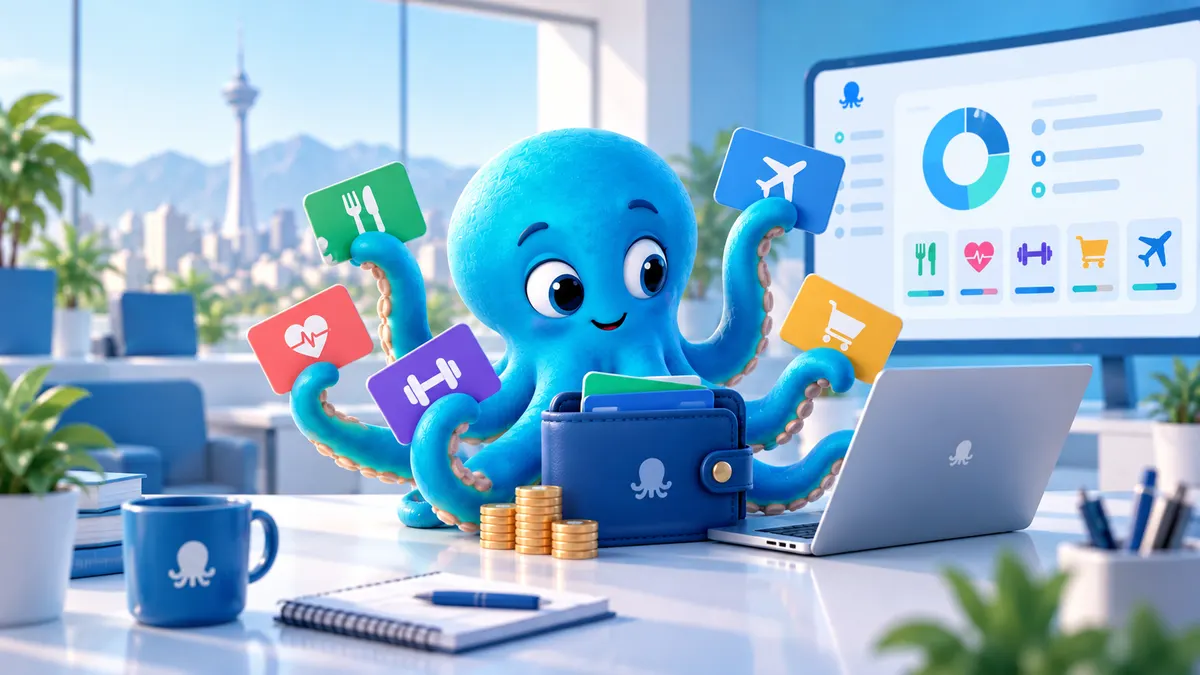
اعتبار رفاهی کارکنان یکی از روشهایی است که سازمان میتواند با استفاده از آن، بخشی از بودجه رفاهی را به شکل کنترلشده در اختیار کارکنان قرار دهد. به جای اینکه تمام خدمات به صورت جداگانه و با فرایندهای مختلف مدیریت شوند، برای هر کارمند یا گروهی از کارکنان میتوان اعتبار مشخصی تعریف کرد و قواعد استفاده از آن را تعیین کرد.
اما اعتبار رفاهی صرفاً «پول دادن به کارمند» نیست.
در یک مدل درست، سازمان مشخص میکند چه میزان اعتبار تخصیص داده شود، این اعتبار برای چه خدماتی قابل استفاده باشد، چه زمانی منقضی شود، آیا مانده آن به دوره بعد منتقل شود و چه مقدار از هزینه هر خدمت بر عهده سازمان یا کارمند باشد.
به همین دلیل، اعتبار رفاهی میتواند هم برای کارکنان انعطاف بیشتری ایجاد کند و هم کنترل و گزارشگیری منابع انسانی را سادهتر کند.
پاسخ کوتاه: اعتبار رفاهی کارکنان چیست؟
اعتبار رفاهی کارکنان مبلغ یا سقف اعتباری مشخصی است که سازمان برای استفاده کارکنان از خدمات و مزایای رفاهی تعیین میکند.
این اعتبار میتواند برای یک خدمت خاص مانند غذا یا برای مجموعهای از خدمات مانند ورزش، سلامت، سفر، خرید و سایر مزایای رفاهی قابل استفاده باشد.
سازمان میتواند قواعد اعتبار را بر اساس سیاست داخلی خود تعیین کند؛ برای مثال:
- میزان اعتبار هر کارمند؛
- خدمات قابل استفاده؛
- دوره اعتبار؛
- سقف مصرف؛
- سهم پرداخت سازمان؛
- سهم احتمالی کارمند؛
- نحوه برخورد با مانده اعتبار.
بنابراین اعتبار رفاهی را میتوان ابزار اجرایی تبدیل بودجه رفاهی سازمان به مزایای قابل استفاده برای کارکنان دانست.
اعتبار رفاهی چه مشکلی را برای سازمان حل میکند؟
در مدل سنتی، ممکن است هر مزیت رفاهی مسیر مستقلی داشته باشد.
غذا از یک تأمینکننده تهیه شود، هزینه ورزش با فاکتور پرداخت شود، خدمات درمانی مسیر دیگری داشته باشند و مزایای خرید نیز با بن یا روش جداگانهای ارائه شوند.
هرچه تعداد خدمات و کارکنان بیشتر شود، مدیریت این فرایند پیچیدهتر میشود.
اعتبار رفاهی میتواند یک لایه مشترک میان بودجه سازمان و مصرف کارکنان ایجاد کند.
در نتیجه منابع انسانی بهتر میتواند پاسخ دهد:
- چه میزان اعتبار تخصیص داده شده است؟
- هر کارمند چه مقدار اعتبار دارد؟
- چه میزان از اعتبار مصرف شده است؟
- کدام خدمات بیشترین استفاده را دارند؟
- چه مقدار اعتبار باقی مانده است؟
- هزینه واقعی سازمان چقدر بوده است؟
تفاوت بودجه رفاهی و اعتبار رفاهی چیست؟
این دو مفهوم به هم مرتبطاند، اما یکسان نیستند.
بودجه رفاهی میزان منابعی است که سازمان برای برنامههای رفاهی در نظر میگیرد.
اعتبار رفاهی روشی است که تمام یا بخشی از آن بودجه را به سطح استفاده کارکنان منتقل میکند.
برای مثال، یک سازمان ممکن است برای یک دوره مشخص بودجه رفاهی تعیین کند و بخشی از آن را به صورت اعتبار ماهانه در اختیار کارکنان قرار دهد.
بنابراین میتوان مسیر را به صورت ساده چنین دید:
بودجه سازمان → تعریف سیاست رفاهی → تخصیص اعتبار → مصرف کارکنان → گزارشگیری
اگر میخواهید درباره مرحله اول این چرخه بیشتر بدانید، راهنمای بودجه رفاهی کارکنان روش محاسبه و مدیریت بودجه را توضیح میدهد.
اعتبار رفاهی چگونه به کارکنان تخصیص داده میشود؟
مدل تخصیص به سیاست منابع انسانی سازمان بستگی دارد.
اعتبار یکسان برای همه کارکنان
در سادهترین مدل، تمام کارکنان مشمول اعتبار یکسان دریافت میکنند.
این روش شفاف و ساده است و مدیریت آن پیچیدگی کمتری دارد.
اعتبار بر اساس گروه کارکنان
سازمان میتواند کارکنان را بر اساس سیاستهای داخلی خود گروهبندی کند.
برای مثال ممکن است شرایط کارکنان یک شعبه، کارکنان شیفتی یا برخی گروههای شغلی متفاوت باشد.
در این حالت میزان یا نوع اعتبار میتواند برای هر گروه متفاوت تعریف شود.
مدل ترکیبی
در این مدل، همه کارکنان یک اعتبار پایه دریافت میکنند و در کنار آن برای برخی گروهها یا خدمات، اعتبار دیگری تعریف میشود.
این روش میتواند میان سادگی و انعطاف تعادل ایجاد کند.
اعتبار رفاهی برای چه خدماتی قابل استفاده است؟
این موضوع به خدماتی بستگی دارد که سازمان در برنامه رفاهی خود قرار داده است.
غذا و تغذیه
اعتبار میتواند برای وعده غذایی، میانوعده یا سایر خدمات مرتبط با تغذیه تعریف شود.
سلامت و درمان
بسته به سیاست سازمان، برخی خدمات سلامت، دندانپزشکی یا خدمات مرتبط میتوانند در سبد رفاهی قرار بگیرند.
ورزش
استفاده از باشگاهها یا خدمات ورزشی میتواند یکی از کاربردهای اعتبار باشد.
سفر و تفریح
سازمان میتواند امکان استفاده از بخشی از اعتبار برای خدمات سفر و تفریح را فراهم کند.
خرید و خدمات
اعتبار خرید یا دسترسی به برخی خدمات موردنیاز کارکنان نیز میتواند بخشی از برنامه باشد.
خدمات خودرو و سایر خدمات
در صورت وجود تأمینکنندگان مناسب، خدمات دیگری مانند خدمات خودرو نیز میتوانند به سبد اضافه شوند.
نکته مهم این است که سازمان الزاماً مجبور نیست برای همه این خدمات یک اعتبار مشترک تعریف کند.
ممکن است برای هر دسته، سقف و قواعد جداگانهای وجود داشته باشد.
تفاوت اعتبار رفاهی با بن خرید چیست؟
بن خرید معمولاً برای خرید از فروشگاه، شبکه یا گروه مشخصی از پذیرندگان تعریف میشود و دامنه استفاده آن ممکن است محدودتر باشد.
اعتبار رفاهی مفهوم گستردهتری دارد.
برای مثال سازمان میتواند اعتباری تعریف کند که بر اساس سیاست خود در چند گروه خدمت قابل استفاده باشد.
در نتیجه تفاوت اصلی را میتوان چنین خلاصه کرد:
بن خرید: عمدتاً ابزار خرید در محدوده مشخص
اعتبار رفاهی: اعتبار مبتنی بر سیاست سازمان برای استفاده از یک یا چند گروه خدمات رفاهی
البته نحوه اجرای هر دو مدل به زیرساخت و قراردادهای سازمان و ارائهدهندگان خدمات بستگی دارد.
تفاوت اعتبار رفاهی با کیف پول سازمانی چیست؟
این دو اصطلاح نیز گاهی به جای یکدیگر استفاده میشوند، اما دقیقاً یک مفهوم نیستند.
اعتبار رفاهی همان ارزش یا سقفی است که سازمان برای کارمند تعریف میکند.
کیف پول سازمانی یا رفاهی میتواند زیرساختی باشد که این اعتبار در آن نگهداری، نمایش و مصرف میشود.
به زبان ساده:
اعتبار = چیزی که کارمند در اختیار دارد
کیف پول = سازوکاری که اعتبار در آن مدیریت میشود
یک کیف پول میتواند علاوه بر مانده اعتبار، اطلاعاتی مانند تراکنشها، نوع اعتبار، محدودیتهای مصرف و تاریخ اعتبار را نیز مدیریت کند.
آیا سازمان باید ۱۰۰ درصد اعتبار را پرداخت کند؟
خیر.
یکی از مزیتهای طراحی منعطف خدمات رفاهی این است که سازمان میتواند میزان مشارکت خود را مشخص کند.
پرداخت کامل توسط سازمان
در این مدل، هزینه خدمت تا سقف تعیینشده کاملاً از اعتبار سازمانی پرداخت میشود.
پرداخت بخشی توسط سازمان
سازمان بخشی از هزینه را تقبل میکند و بخش باقیمانده مطابق سازوکار تعریفشده توسط کارمند پرداخت میشود.
مدلهای ترکیبی
ممکن است برای خدمات مختلف قواعد متفاوتی تعریف شود.
برای مثال یک خدمت کاملاً توسط سازمان تأمین شود و در خدمت دیگری سازمان تنها بخشی از هزینه را پوشش دهد.
این انعطاف به سازمان اجازه میدهد بدون الزام به پرداخت کامل همه خدمات، سبد رفاهی متنوعتری ایجاد کند.
کسر از حقوق چه ارتباطی با اعتبار رفاهی دارد؟
کسر از حقوق و اعتبار رفاهی دو مفهوم جداگانهاند، اما میتوانند در برخی مدلهای رفاهی در کنار هم قرار بگیرند.
فرض کنید هزینه یک خدمت بیشتر از سهمی باشد که سازمان برای آن در نظر گرفته است.
در صورت وجود سیاست و فرایند سازمانی مناسب، بخش باقیمانده میتواند از مسیر پرداخت کارمند یا سازوکارهای تعریفشده مانند کسر از حقوق مدیریت شود.
بنابراین بهتر است هنگام طراحی برنامه رفاهی مشخص باشد:
- سهم سازمان چقدر است؛
- سهم کارمند چقدر است؛
- سقف مجاز استفاده چیست؛
- و پرداخت سهم کارمند چگونه انجام میشود.
اعتبار ماهانه بهتر است یا سالانه؟
پاسخ به نوع خدمت بستگی دارد.
اعتبار ماهانه
برای خدمات پرتکرار مناسبتر است و کنترل بودجه را سادهتر میکند.
اعتبار فصلی
برای خدماتی که مصرف ماهانه ندارند انعطاف بیشتری ایجاد میکند.
اعتبار سالانه
برای برخی خدمات کمتکرار مناسب است و به کارمند امکان میدهد اعتبار بیشتری را برای یک استفاده خاص ذخیره کند.
سازمان میتواند ترکیبی از این مدلها را اجرا کند.
برای مثال:
- غذا: ماهانه
- ورزش: فصلی
- سفر: سالانه
مانده اعتبار رفاهی چه میشود؟
یکی از مهمترین سیاستهایی که باید قبل از اجرا مشخص شود، وضعیت اعتبار مصرفنشده است.
اعتبار منقضی شود
در پایان دوره مانده اعتبار حذف میشود.
این روش پیشبینی تعهد مالی سازمان را سادهتر میکند.
اعتبار منتقل شود
مانده اعتبار به دوره بعد منتقل میشود.
این روش انعطاف بیشتری برای کارکنان ایجاد میکند.
انتقال محدود
سازمان میتواند فقط بخشی از اعتبار یا مانده تا سقف مشخصی را منتقل کند.
انتخاب بین این مدلها باید با توجه به سیاست منابع انسانی و مالی سازمان انجام شود.
مثال ساده تخصیص اعتبار رفاهی
فرض کنیم یک سازمان ۱۰۰ کارمند دارد و برای هر کارمند ۱۰۰ واحد اعتبار ماهانه تعریف کرده است.
در نتیجه:
۱۰۰ × ۱۰۰ = ۱۰٬۰۰۰ واحد اعتبار ماهانه
اما در پایان ماه ممکن است فقط ۷٬۰۰۰ واحد مصرف شده باشد.
در این صورت نرخ استفاده برابر است با:
۷٬۰۰۰ ÷ ۱۰٬۰۰۰ = ۷۰٪
حالا منابع انسانی میتواند بررسی کند:
- کدام خدمات بیشترین مصرف را داشتهاند؛
- چه خدماتی استفاده کمی داشتهاند؛
- کدام گروه کارکنان فعالتر بودهاند؛
- و آیا ترکیب اعتبار برای ماه بعد نیاز به اصلاح دارد.
به همین دلیل، فقط «تخصیص اعتبار» کافی نیست؛ گزارشگیری از مصرف بخش اصلی سیستم است.
چگونه اعتبار رفاهی کارکنان را کنترل کنیم؟
یک مدل قابل مدیریت باید حداقل امکان مشاهده این اطلاعات را فراهم کند:
- اعتبار تخصیصیافته؛
- مانده اعتبار؛
- مصرف هر کارمند؛
- مصرف هر گروه خدمات؛
- تعداد کارکنان استفادهکننده؛
- نرخ استفاده از اعتبار؛
- هزینه واقعی سازمان.
در سازمانهای بزرگتر، گزارش به تفکیک واحد، شعبه یا گروه کارکنان نیز اهمیت بیشتری پیدا میکند.
پنل سازمانی چه نقشی در مدیریت اعتبار دارد؟
وقتی تعداد کارکنان و خدمات افزایش پیدا میکند، مدیریت اعتبار با فایلهای پراکنده یا فرایندهای دستی دشوار میشود.
یک پنل سازمانی خدمات رفاهی میتواند مدیریت کارکنان، تخصیص اعتبار، خدمات قابل استفاده و گزارشهای مصرف را در یک محیط متمرکز قرار دهد.
در چنین مدلی مدیر منابع انسانی میتواند به جای بررسی چند مسیر جداگانه، تصویر روشنتری از تخصیص و مصرف مزایا داشته باشد.
استفینو برای سازمانها امکان مدیریت خدمات رفاهی، اعتبار کارکنان و مدلهای مختلف مشارکت سازمان در هزینه خدمات را در یک زیرساخت متمرکز فراهم میکند.
هنگام طراحی اعتبار رفاهی چه قواعدی باید مشخص شوند؟
قبل از اجرای برنامه، بهتر است حداقل درباره موارد زیر تصمیم گرفته شود:
- چه کارکنانی مشمول هستند؟
- اعتبار هر کارمند چقدر است؟
- اعتبار در چه دورهای تخصیص داده میشود؟
- اعتبار برای چه خدماتی قابل استفاده است؟
- آیا هر خدمت سقف جداگانه دارد؟
- سازمان چه سهمی از هزینه را پرداخت میکند؟
- اعتبار مصرفنشده چه میشود؟
- شرایط کارکنان جدید چیست؟
- در صورت خروج کارمند چه اتفاقی برای اعتبار میافتد؟
- چه گزارشهایی باید در اختیار منابع انسانی باشد؟
هرچه این قواعد قبل از اجرا شفافتر باشند، اختلاف و ابهام در زمان استفاده کمتر خواهد بود.
اشتباهات رایج در اجرای اعتبار رفاهی
تعریف اعتبار بدون مشخص کردن هدف
قبل از تخصیص باید مشخص باشد سازمان از برنامه رفاهی چه هدفی دارد و چه خدماتی برای کارکنان ارزشمندترند.
ایجاد اعتبار بدون قواعد مصرف
کارمند باید بداند اعتبار کجا، تا چه سقفی و در چه بازهای قابل استفاده است.
ارائه خدماتی که کارکنان استفاده نمیکنند
تعداد زیاد خدمات الزاماً به معنی برنامه رفاهی بهتر نیست. نرخ استفاده اهمیت بیشتری دارد.
نداشتن گزارش مصرف
اگر سازمان فقط اعتبار تخصیص دهد اما نداند چگونه مصرف شده، بخش مهمی از مزیت سیستم از بین میرود.
تغییر ندادن برنامه
نیاز کارکنان، قیمت خدمات و شرایط سازمان تغییر میکند. سیاست اعتبار نیز باید قابل بازبینی باشد.
چکلیست اجرای اعتبار رفاهی کارکنان
قبل از اجرا بررسی کنید:
- کارکنان مشمول مشخص هستند.
- بودجه کل برنامه مشخص شده است.
- اعتبار هر کارمند یا گروه تعیین شده است.
- خدمات قابل استفاده مشخص هستند.
- سقف هر خدمت تعیین شده است.
- سهم سازمان مشخص است.
- دوره اعتبار مشخص است.
- سیاست مانده اعتبار تعیین شده است.
- نحوه پرداخت سهم کارمند مشخص است.
- گزارش مصرف قابل دریافت است.
- نرخ استفاده اندازهگیری میشود.
- برنامه در دورههای مشخص بازبینی میشود.
جمعبندی
اعتبار رفاهی کارکنان پلی میان بودجه رفاهی سازمان و استفاده واقعی کارکنان از مزایا است.
اما ارزش واقعی آن زمانی ایجاد میشود که سازمان فقط اعتبار تخصیص ندهد، بلکه بتواند قواعد مصرف را تعریف کند، میزان استفاده را ببیند و بر اساس داده واقعی برنامه رفاهی را اصلاح کند.
چرخه را میتوان به شکل ساده خلاصه کرد:
بودجه → تخصیص اعتبار → استفاده کارکنان → گزارشگیری → اصلاح سیاست رفاهی
اگر سازمان شما خدمات و اعتبار رفاهی کارکنان را از چند مسیر مختلف مدیریت میکند، پنل سازمانی استفینو میتواند برای متمرکز کردن مدیریت کارکنان، خدمات، اعتبار و گزارشهای مصرف مورد بررسی قرار گیرد.
نظرات و پرسشها
در حال بارگذاری نظرات...