
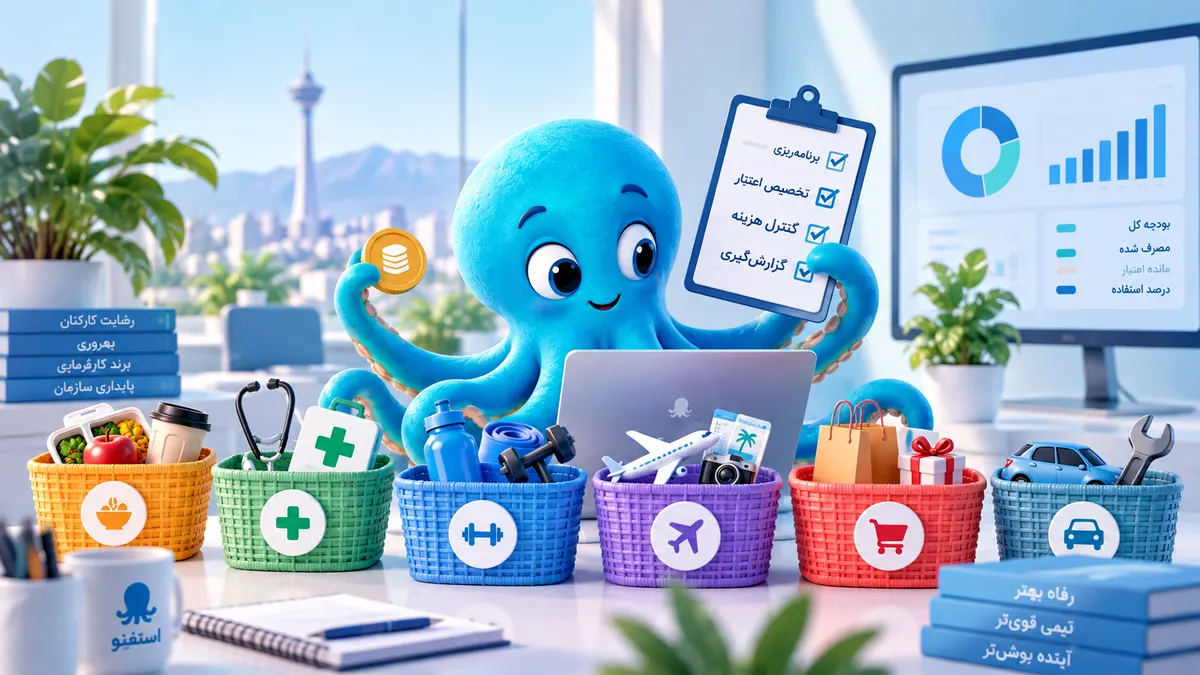
بودجه رفاهی کارکنان مبلغ یا اعتباری است که سازمان برای تأمین بخشی از خدمات و مزایای رفاهی نیروی انسانی خود در یک دوره مشخص در نظر میگیرد. این بودجه میتواند برای خدماتی مانند غذا، بیمه، ورزش، سفر، خدمات درمانی، خرید و سایر مزایای رفاهی استفاده شود.
اما سؤال اصلی مدیران منابع انسانی معمولاً این نیست که «آیا باید بودجه رفاهی داشته باشیم؟»؛ سؤال مهمتر این است که چه مقدار بودجه در نظر بگیریم، چگونه آن را بین کارکنان توزیع کنیم و از کجا بفهمیم این هزینه واقعاً استفاده شده است؟
پاسخ واحدی برای همه سازمانها وجود ندارد. تعداد کارکنان، سیاست جبران خدمات، نوع خدمات موردنیاز، پراکندگی نیروی انسانی و توان مالی سازمان همگی بر بودجه مناسب اثر میگذارند.
در ادامه یک چارچوب عملی برای محاسبه و مدیریت بودجه رفاهی کارکنان ارائه میکنیم.
پاسخ کوتاه: بودجه رفاهی کارکنان چگونه تعیین میشود؟
برای تعیین بودجه رفاهی، ابتدا کارکنان مشمول و خدمات موردنیاز را مشخص کنید. سپس برای هر خدمت، سهم سازمان یا سقف اعتبار تعیین شده و هزینه دوره بر اساس تعداد کارکنان محاسبه میشود.
یک فرمول ساده برای شروع:
بودجه دوره = تعداد کارکنان × اعتبار رفاهی هر کارمند × تعداد دورههای تخصیص
البته در عمل بهتر است بودجه به تفکیک خدمت، گروه کارکنان، شعبه یا واحد سازمانی قابل مدیریت باشد؛ زیرا همه کارکنان الزاماً از خدمات یکسان به یک میزان استفاده نمیکنند.
نکات کلیدی درباره بودجه رفاهی کارکنان
- برای بودجه رفاهی یک عدد ثابت و مناسب برای همه شرکتها وجود ندارد.
- بودجه باید بر اساس نیاز کارکنان و سیاست منابع انسانی سازمان طراحی شود.
- اعتبار رفاهی میتواند ماهانه، فصلی یا سالانه تخصیص پیدا کند.
- سازمان میتواند تمام یا بخشی از هزینه هر خدمت را تقبل کند.
- مصرف واقعی کارکنان باید قابل اندازهگیری باشد.
- تکلیف اعتبار مصرفنشده باید از ابتدا مشخص شود.
- در شرایط تورمی، بودجه نیازمند بازبینی دورهای است.
- گزارشگیری از مصرف به اندازه تخصیص بودجه اهمیت دارد.
چرا تعیین بودجه رفاهی برای سازمان مهم است؟
وقتی خدمات رفاهی بدون یک بودجه مشخص اجرا شوند، هزینهها معمولاً در مسیرهای مختلف پراکنده میشوند.
ممکن است هزینه غذا در یک سیستم، بیمه در فایل دیگری، ورزش با فاکتورهای جداگانه و سایر خدمات از مسیرهای دیگری مدیریت شوند. در چنین شرایطی حتی پاسخ به این سؤال که «این ماه برای رفاه کارکنان چقدر هزینه کردیم؟» میتواند دشوار شود.
بودجهبندی مناسب به سازمان کمک میکند بداند:
- برای هر کارمند چه میزان اعتبار در نظر گرفته شده؛
- کدام خدمات بیشترین استفاده را دارند؛
- چه مقدار از اعتبار تخصیصیافته مصرف شده؛
- هزینه هر واحد یا شعبه چقدر بوده؛
- چه میزان اعتبار باقی مانده؛
- و آیا ترکیب خدمات باید در دوره بعد تغییر کند.
بنابراین بودجه رفاهی فقط ابزاری برای کنترل هزینه نیست؛ بخشی از تصمیمگیری منابع انسانی است.
چه هزینههایی در بودجه رفاهی قرار میگیرند؟
ترکیب بسته رفاهی به سیاست هر سازمان بستگی دارد.
غذا و تغذیه
وعده غذایی، میانوعده، میوه یا اعتبار خرید غذا میتواند یکی از بخشهای پرتکرار برنامه رفاهی باشد.
بیمه و خدمات سلامت
بیمه تکمیلی، خدمات دندانپزشکی و سایر خدمات سلامت میتوانند در سبد رفاهی کارکنان قرار بگیرند.
ورزش
اعتبار باشگاه یا استفاده از مجموعهها و خدمات ورزشی یکی دیگر از گزینههاست.
سفر و تفریح
تور، اقامت و سایر خدمات سفر و تفریح را نیز میتوان در برنامه رفاهی قرار داد.
خرید و اعتبار
بسته به سیاست سازمان، بخشی از مزایا میتواند به شکل اعتبار خرید یا دسترسی به خدمات خرید اقساطی ارائه شود.
سایر خدمات روزمره
خدمات خودرو، حملونقل و سایر خدمات موردنیاز کارکنان نیز میتوانند بخشی از سبد رفاهی باشند.
نکته مهم این است که لازم نیست سازمان همه خدمات را به یک شکل یا با سهم یکسان تأمین کند.
بودجه رفاهی کارکنان چگونه محاسبه میشود؟
برای شروع میتوان محاسبه را در پنج مرحله انجام داد.
۱. کارکنان مشمول را مشخص کنید
ابتدا مشخص کنید چه کسانی تحت پوشش برنامه رفاهی قرار میگیرند.
این گروه میتواند شامل تمام کارکنان یا گروههای مشخصی بر اساس سیاست داخلی سازمان باشد.
اگر تعداد کارکنان طی سال تغییر میکند، بهتر است امکان اصلاح تعداد افراد مشمول نیز در محاسبات وجود داشته باشد.
۲. خدمات موردنیاز را انتخاب کنید
به جای اینکه ابتدا یک مبلغ کلی تعیین کنید، مشخص کنید سازمان قصد ارائه چه خدماتی را دارد.
برای مثال:
- غذا و تغذیه
- بیمه و سلامت
- ورزش
- دندانپزشکی
- سفر
- خرید
- خدمات خودرو
این کار باعث میشود بودجه بر اساس یک برنامه واقعی شکل بگیرد.
۳. سهم سازمان را مشخص کنید
سازمان الزاماً مجبور نیست ۱۰۰ درصد هزینه همه خدمات را پرداخت کند.
برای یک خدمت ممکن است تمام هزینه توسط سازمان پرداخت شود، برای خدمت دیگری سقف اعتبار تعیین شود و در برخی خدمات نیز سازمان فقط بخشی از هزینه را تقبل کند.
این مدل میتواند دامنه خدمات را افزایش دهد، بدون اینکه تمام هزینه هر خدمت مستقیماً بر عهده سازمان باشد.
۴. سقف اعتبار را تعیین کنید
برای خدماتی که مصرف متغیر دارند، تعیین سقف اعتبار باعث میشود هزینه قابل پیشبینیتر باشد.
مثلاً:
بودجه اسمی ماهانه = تعداد کارکنان مشمول × اعتبار ماهانه هر کارمند
بودجه اسمی الزاماً با هزینه واقعی برابر نیست؛ زیرا ممکن است همه کارکنان تمام اعتبارشان را مصرف نکنند.
۵. مصرف واقعی را اندازهگیری کنید
پس از اجرای برنامه، فقط میزان اعتبار تخصیصیافته مهم نیست.
باید بدانید چه میزان از آن واقعاً مصرف شده است.
اگر اعتبار زیادی بدون استفاده باقی مانده، ممکن است خدمات انتخابشده با نیاز کارکنان همخوان نباشند یا کارکنان از مزایا و نحوه استفاده از آنها اطلاع کافی نداشته باشند.
نمونه محاسبه برای یک شرکت ۱۰۰ نفره
فرض کنیم سازمانی ۱۰۰ کارمند دارد.
برای اینکه مثال با تغییر قیمتها بیاعتبار نشود، به جای تومان از «واحد بودجه» استفاده میکنیم.
فرض کنید اعتبار ماهانه هر کارمند ۱۰۰ واحد باشد:
| خدمت | سهم از اعتبار |
|---|---:|
| غذا و تغذیه | ۴۰ واحد |
| سلامت و ورزش | ۲۰ واحد |
| خرید و خدمات | ۲۰ واحد |
| سفر و تفریح | ۱۰ واحد |
| سایر خدمات | ۱۰ واحد |
| مجموع | ۱۰۰ واحد |
در نتیجه:
۱۰۰ کارمند × ۱۰۰ واحد = ۱۰٬۰۰۰ واحد بودجه اسمی ماهانه
حالا فرض کنیم در پایان ماه مجموع مصرف واقعی کارکنان ۷٬۲۰۰ واحد بوده است.
نرخ استفاده از بودجه:
۷٬۲۰۰ ÷ ۱۰٬۰۰۰ = ۷۲٪
این ۷۲ درصد اطلاعات ارزشمندی به منابع انسانی میدهد.
اگر یک دسته خدمات تقریباً بدون استفاده مانده ولی دسته دیگری دائماً به سقف اعتبار میرسد، احتمالاً ترکیب بودجه در دوره بعد نیاز به اصلاح دارد.
بودجه مساوی یا متناسب با شرایط کارکنان؟
مدل مساوی سادهترین روش است، اما تنها گزینه نیست.
مدل مساوی
همه کارکنان اعتبار پایه یکسان دریافت میکنند.
مزیت اصلی این روش، سادگی و شفافیت آن است.
مدل گروهبندیشده
نوع یا میزان مزایا بر اساس گروههای تعریفشده توسط سازمان متفاوت است.
برای مثال، ممکن است نیاز کارکنان شیفتی یا کارکنان شعب مختلف یکسان نباشد.
مدل ترکیبی
یک اعتبار پایه برای همه کارکنان تعریف میشود و در کنار آن برخی مزایا برای گروههای مشخص در نظر گرفته میشود.
این روش میتواند میان سادگی، انعطاف و سیاستهای داخلی سازمان تعادل ایجاد کند.
اعتبار ماهانه، فصلی یا سالانه؟
انتخاب دوره تخصیص به نوع خدمت بستگی دارد.
اعتبار ماهانه
برای خدمات پرتکرار مانند غذا و برخی خریدهای روزمره مناسب است و کنترل هزینه را سادهتر میکند.
اعتبار فصلی
برای خدماتی که استفاده روزمره ندارند، انعطاف بیشتری ایجاد میکند.
اعتبار سالانه
برای برخی مزایا مانند سفر قابل استفاده است، اما نیاز به کنترل دقیقتری روی مصرف و تعهد مالی سازمان دارد.
سازمان میتواند ترکیبی از این روشها داشته باشد.
مثلاً اعتبار غذا ماهانه و اعتبار سفر سالانه باشد.
با اعتبار مصرفنشده چه کنیم؟
این سیاست باید پیش از شروع برنامه مشخص شود.
سه مدل رایج وجود دارد:
عدم انتقال
اعتبار استفادهنشده در پایان دوره منقضی میشود.
انتقال کامل
تمام مانده اعتبار به دوره بعد منتقل میشود.
انتقال محدود
بخشی از مانده اعتبار یا اعتبار تا سقف مشخصی قابل انتقال است.
مدل سوم در بسیاری از موارد میتواند میان انعطاف کارکنان و کنترل تعهدات سازمان تعادل ایجاد کند.
بودجه رفاهی در شرایط تورمی چگونه مدیریت شود؟
در شرایطی که قیمت خدمات مرتب تغییر میکند، تعیین یک مبلغ ثابت برای مدت طولانی میتواند اثربخشی برنامه رفاهی را کاهش دهد.
بهتر است بودجه در بازههای مشخص بازبینی شود.
در هر بازبینی میتوان موارد زیر را بررسی کرد:
- تغییر هزینه خدمات اصلی؛
- نرخ استفاده کارکنان؛
- اعتبار مصرفنشده؛
- تغییر تعداد کارکنان؛
- بازخورد کارکنان؛
- تغییر اولویتهای رفاهی.
هدف از بازبینی الزاماً افزایش بودجه نیست.
گاهی با تغییر ترکیب خدمات میتوان بدون افزایش قابلتوجه هزینه، ارزش بیشتری برای کارکنان ایجاد کرد.
چگونه هزینههای رفاهی را کنترل کنیم؟
کنترل هزینه به معنای کاهش مزایا نیست.
یکی از مشکلات رایج این است که اطلاعات مربوط به خدمات مختلف در چند سیستم یا فایل جداگانه قرار دارد.
برای مدیریت بهتر حداقل باید بتوان این موارد را مشاهده کرد:
- اعتبار تخصیصیافته؛
- مصرف واقعی؛
- مانده اعتبار؛
- هزینه به تفکیک خدمت؛
- هزینه به تفکیک واحد یا شعبه؛
- تعداد کاربران فعال؛
- نرخ استفاده از خدمات.
داشتن این اطلاعات به منابع انسانی اجازه میدهد بودجه دوره بعد را بر اساس داده واقعی تنظیم کند.
نقش پنل رفاهی و کیف پول سازمانی
یکی از روشهای مدیریت بودجه رفاهی، تبدیل بخشی از آن به اعتبار قابلکنترل برای کارکنان است.
در این مدل، سازمان میتواند برای کارکنان اعتبار تعیین کند و قواعد استفاده از آن را مشخص کند.
یک پنل سازمانی خدمات رفاهی میتواند مدیریت کارکنان، خدمات، اعتبار رفاهی و گزارشهای مصرف را در یک محیط متمرکزتر قرار دهد.
در استفینو، سازمان میتواند متناسب با سیاست رفاهی خود خدمات و میزان مشارکت سازمان در هزینهها را تعریف کند. بنابراین مدل ارائه مزایا الزاماً محدود به پرداخت کامل هزینه توسط سازمان نیست.
اشتباهات رایج در تعیین بودجه رفاهی
تعیین بودجه بدون شناخت نیاز کارکنان
ممکن است بودجه به خدمتی اختصاص پیدا کند که بخش بزرگی از کارکنان استفادهای از آن ندارند.
ارائه بسته ثابت بدون بررسی مصرف
نیاز کارکنان و میزان استفاده از خدمات ممکن است در طول زمان تغییر کند.
نداشتن سقف یا قواعد مشخص
نبود محدودیت و سیاست مصرف میتواند پیشبینی هزینه را دشوار کند.
نادیده گرفتن اعتبار مصرفنشده
مانده اعتبار میتواند نشانه مهمی درباره تناسب خدمات با نیاز کارکنان باشد.
اندازهگیری نکردن نرخ استفاده
صرف ارائه یک خدمت به معنی موفقیت آن نیست. باید مشخص باشد چند درصد کارکنان واقعاً از آن استفاده میکنند.
تمرکز صرف بر هزینه
ارزانترین خدمت الزاماً بهترین مزیت رفاهی نیست. کیفیت، دسترسی، تنوع و میزان استفاده نیز اهمیت دارند.
چکلیست طراحی بودجه رفاهی کارکنان
قبل از اجرای برنامه این موارد را بررسی کنید:
- تعداد کارکنان مشمول مشخص شده است.
- نیازهای اصلی کارکنان شناسایی شده است.
- خدمات رفاهی اولویتبندی شدهاند.
- سهم سازمان برای هر خدمت مشخص شده است.
- سقف اعتبار تعیین شده است.
- دوره تخصیص اعتبار مشخص است.
- سیاست اعتبار مصرفنشده تعیین شده است.
- روش برخورد با کارکنان جدید یا خروج کارکنان مشخص است.
- امکان گزارشگیری از مصرف وجود دارد.
- مسئول بازبینی دورهای بودجه مشخص است.
- نرخ استفاده از خدمات اندازهگیری میشود.
- امکان اصلاح ترکیب خدمات وجود دارد.
جمعبندی
بودجه رفاهی کارکنان زمانی ارزش واقعی ایجاد میکند که صرفاً یک ردیف هزینه نباشد.
سازمان باید بداند چه خدماتی ارائه میکند، چه میزان اعتبار تخصیص داده شده، چه مقدار از آن مصرف شده و کدام خدمات بیشترین استفاده را داشتهاند.
به زبان ساده، مدیریت مناسب بودجه رفاهی سه مرحله دارد:
تخصیص → مصرف → اندازهگیری
هرچه این چرخه شفافتر باشد، تصمیمگیری منابع انسانی برای دورههای بعد نیز دقیقتر میشود.
اگر خدمات رفاهی، اعتبار کارکنان و گزارشهای مصرف در سازمان شما از مسیرهای مختلف مدیریت میشوند، میتوانید پنل سازمانی استفینو را برای مدیریت متمرکزتر این فرایند بررسی کنید.
نظرات و پرسشها
در حال بارگذاری نظرات...