
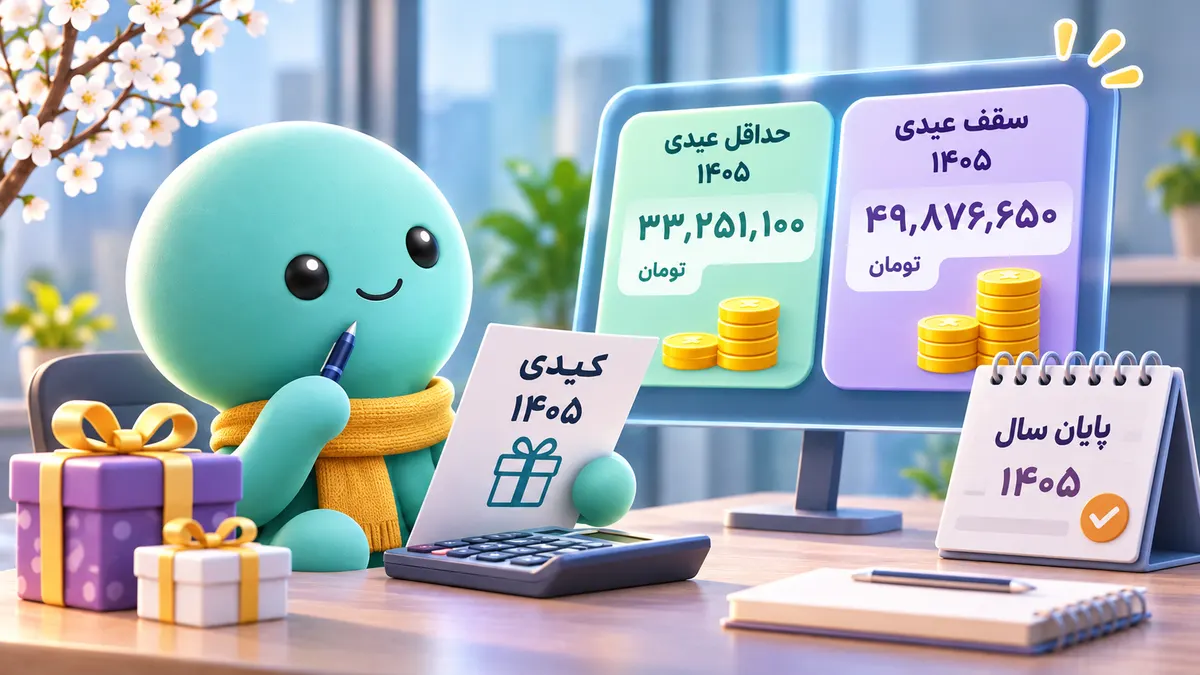
عیدی ۱۴۰۵ کارگران چقدر است؟ جدول حداقل و حداکثر، فرمول محاسبه و تفاوت با پاداش
با نزدیک شدن به پایان سال، یکی از پرتکرارترین پرسشهای کارکنان و مدیران منابع انسانی این است: عیدی ۱۴۰۵ چقدر است و چگونه محاسبه میشود؟
مبلغ عیدی کارگران مشمول قانون کار به حداقل دستمزد مصوب سال، مزد مبنای محاسبه و مدت کارکرد آنها بستگی دارد.
برای سال ۱۴۰۵، با توجه به حداقل مزد روزانه مصوب شورای عالی کار، حداقل و حداکثر عیدی قانونی برای کارگران دارای یک سال کامل کارکرد قابل محاسبه است.
اما آیا همه کارکنان مبلغ یکسانی دریافت میکنند؟ اگر کسی شش ماه کار کرده باشد، عیدی او چقدر میشود؟ آیا حق مسکن و بن کارگری در محاسبه عیدی لحاظ میشوند؟ و آیا کارفرما میتواند بهجای عیدی، کارت هدیه یا اعتبار خرید بدهد؟
در این راهنما به این پرسشها پاسخ میدهیم.
عیدی کارگران در سال ۱۴۰۵ چقدر است؟
بر اساس بخشنامه حداقل مزد سال ۱۴۰۵، حداقل مزد روزانه کارگران مشمول قانون کار ۵٬۵۴۱٬۸۵۰ ریال، معادل ۵۵۴٬۱۸۵ تومان تعیین شده است.
طبق قانون تعیین عیدی و پاداش سالانه کارگران، عیدی یک سال کامل کار معادل ۶۰ روز آخرین مزد مشمول محاسبه است؛ با این محدودیت که مبلغ آن نباید از ۹۰ روز حداقل مزد قانونی بیشتر شود.
بر این اساس:
| عنوان | مبلغ به تومان |
|---|---:|
| حداقل مزد روزانه ۱۴۰۵ | ۵۵۴٬۱۸۵ |
| حداقل مزد ماهانه مبنای ۳۰ روز | ۱۶٬۶۲۵٬۵۵۰ |
| حداقل عیدی یک سال کامل | ۳۳٬۲۵۱٬۱۰۰ |
| سقف عیدی یک سال کامل | ۴۹٬۸۷۶٬۶۵۰ |
این مبالغ مربوط به کارکنان مشمول قانون کار هستند.
نکته مهم: حداقل و سقف فوق برای یک سال کامل کارکرد محاسبه شدهاند. در کارکرد کمتر از یک سال، عیدی متناسب با مدت اشتغال محاسبه میشود.
فرمول محاسبه عیدی ۱۴۰۵
برای کارکنانی که یک سال کامل کار کردهاند، فرمول پایه به شکل زیر است:
عیدی سالانه = ۶۰ × آخرین مزد روزانه مشمول محاسبه
اما نتیجه نباید از سقف قانونی بیشتر شود:
سقف عیدی سالانه = ۹۰ × حداقل مزد روزانه مصوب سال
بنابراین برای یک سال کامل:
عیدی قابل پرداخت = مبلغ کمتر از میان ۶۰ روز مزد مشمول و ۹۰ روز حداقل مزد قانونی
برای کارگر حداقلبگیر، محاسبه به شکل زیر است:
۵۵۴٬۱۸۵ × ۶۰ = ۳۳٬۲۵۱٬۱۰۰ تومان
و سقف قانونی:
۵۵۴٬۱۸۵ × ۹۰ = ۴۹٬۸۷۶٬۶۵۰ تومان
در نتیجه، عیدی کارگری که تمام سال ۱۴۰۵ را با حداقل مزد مشمول محاسبه کار کرده است، برابر با ۳۳٬۲۵۱٬۱۰۰ تومان خواهد بود.
مثال محاسبه برای حقوق بالاتر
فرض کنیم مزد ثابت یا مبنای مشمول محاسبه یک کارمند ماهانه ۲۰ میلیون تومان باشد.
معادل ۶۰ روز مزد او، با مبنای دو ماه، برابر است با:
۲۰٬۰۰۰٬۰۰۰ × ۲ = ۴۰٬۰۰۰٬۰۰۰ تومان
از آنجا که این مبلغ از سقف عیدی ۱۴۰۵ کمتر است، عیدی قانونی برای یک سال کامل کارکرد ۴۰ میلیون تومان خواهد بود.
حالا فرض کنیم مزد مشمول محاسبه ماهانه ۳۰ میلیون تومان باشد.
معادل دو ماه مزد برابر است با ۶۰ میلیون تومان.
اما چون این مبلغ از سقف قانونی بیشتر است، عیدی مشمول قانون کار برای یک سال کامل، در چارچوب حداقل تعهد قانونی کارفرما، به ۴۹٬۸۷۶٬۶۵۰ تومان محدود میشود.
کارفرما میتواند بر اساس توافق یا سیاستهای داخلی، مبالغی بیش از این حداقل تعهد قانونی پرداخت کند؛ آثار مالیاتی، بیمهای و حقوقی پرداخت اضافی باید جداگانه بررسی شود.
جدول عیدی ۱۴۰۵ برای حقوقهای مختلف
در جدول زیر، فرض کردهایم فرد یک سال کامل کار کرده و مبلغ حقوق درجشده همان مزد ماهانه مشمول محاسبه عیدی است؛ نه مجموع دریافتی شامل تمام مزایای رفاهی.
| مزد ماهانه مشمول | عیدی محاسبهشده ۱۴۰۵ |
|---|---:|
| ۱۶٬۶۲۵٬۵۵۰ تومان | ۳۳٬۲۵۱٬۱۰۰ تومان |
| ۱۸ میلیون تومان | ۳۶ میلیون تومان |
| ۲۰ میلیون تومان | ۴۰ میلیون تومان |
| ۲۲ میلیون تومان | ۴۴ میلیون تومان |
| ۲۴ میلیون تومان | ۴۸ میلیون تومان |
| ۲۵ میلیون تومان | ۴۹٬۸۷۶٬۶۵۰ تومان |
| ۳۰ میلیون تومان | ۴۹٬۸۷۶٬۶۵۰ تومان |
| ۴۰ میلیون تومان | ۴۹٬۸۷۶٬۶۵۰ تومان |
این جدول نشان میدهد که افزایش مزد ماهانه همیشه به افزایش عیدی منجر نمیشود؛ زیرا سقف قانونی برای عیدی کارگران مشمول قانون کار وجود دارد.
مبنای محاسبه باید مطابق تعریف قانونی مزد ثابت یا مزد مبنا تعیین شود.
عیدی کارگران با کمتر از یک سال سابقه چگونه محاسبه میشود؟
یکی از پرسشهای رایج این است که آیا کارکنانی که در میانه سال استخدام شدهاند نیز عیدی دریافت میکنند؟
پاسخ مثبت است.
طبق تبصره یک قانون تعیین عیدی و پاداش سالانه کارگران، مبلغ عیدی برای افرادی که کمتر از یک سال کار کردهاند، به نسبت مدت کارکرد محاسبه میشود.
فرمول متناسب با روزهای کارکرد:
عیدی = ۶۰ × مزد روزانه مشمول × (روزهای کارکرد ÷ روزهای سال)
سقف عیدی نیز باید با همین نسبت تعدیل شود:
سقف متناسب = ۹۰ × حداقل مزد روزانه × (روزهای کارکرد ÷ روزهای سال)
در نهایت، مبلغ قابل پرداخت از سقف متناسب بیشتر نخواهد بود.
مثال عیدی شش ماه کارکرد
فرض کنیم فردی در سال ۱۴۰۵ معادل نیمی از سال کار کرده و حداقل مزد مشمول محاسبه را دریافت کرده است.
عیدی یک سال کامل:
۳۳٬۲۵۱٬۱۰۰ تومان
عیدی نصف سال:
۳۳٬۲۵۱٬۱۰۰ × ۰٫۵ = ۱۶٬۶۲۵٬۵۵۰ تومان
این مثال برای توضیح روش محاسبه است. در محاسبه نهایی حقوق و دستمزد، تعداد روزهای واقعی کارکرد باید ملاک قرار گیرد.
جدول نمونه برای مدتهای مختلف کارکرد
مبالغ زیر بر اساس حداقل مزد و نسبت تقریبی ماههای کارکرد به یک سال کامل محاسبه شدهاند.
| مدت کارکرد | عیدی تقریبی حداقلبگیر |
|---|---:|
| ۳ ماه | ۸٬۳۱۲٬۷۷۵ تومان |
| ۶ ماه | ۱۶٬۶۲۵٬۵۵۰ تومان |
| ۹ ماه | ۲۴٬۹۳۸٬۳۲۵ تومان |
| ۱۲ ماه | ۳۳٬۲۵۱٬۱۰۰ تومان |
در فیش نهایی، محاسبه باید بر اساس روزهای واقعی اشتغال، مزد مشمول و ضوابط قابل اعمال انجام شود.
چه مبالغی در محاسبه عیدی لحاظ میشوند؟
یکی از اشتباهات رایج این است که مجموع دریافتی ماهانه کارکنان را بدون تفکیک اجزای آن، مبنای محاسبه عیدی قرار دهیم.
درحالیکه برای محاسبه عیدی باید به مفهوم مزد ثابت یا مزد مبنا توجه کرد.
بر اساس ماده ۳۶ قانون کار، مزد ثابت شامل مزد شغل و مزایای ثابت پرداختی به تبع شغل است.
در کارگاههایی که طرح طبقهبندی مشاغل دارند، مزد مبنا بر اساس ضوابط مربوط تعیین میشود.
مزایای رفاهی و انگیزشی مانند کمکهزینه مسکن، کمکهزینه اقلام مصرفی خانوار و موارد مشابه، صرفاً به دلیل درج در فیش حقوقی، لزوماً جزو مزد مبنای محاسبه عیدی محسوب نمیشوند.
بنابراین بهتر است واحد منابع انسانی پیش از محاسبه عیدی، اجزای حقوق و مزایا را بهدرستی تفکیک کند.
توجه: تشخیص برخی اقلام پرداختی ممکن است به ماهیت واقعی پرداخت، قرارداد کار و مقررات مربوط بستگی داشته باشد.
عیدی کارگران قراردادی و پارهوقت چگونه است؟
نوع قرارداد بهتنهایی باعث حذف حق عیدی نمیشود.
کارگران مشمول قانون کار، از جمله کارکنان دارای قرارداد موقت، در صورت داشتن شرایط قانونی، حق دریافت عیدی متناسب با کارکرد خود را دارند.
در مورد کارکنان پارهوقت نیز باید مدت و میزان کارکرد و مقررات مربوط بررسی شود.
برای مثال، اگر فردی در طول سال با ساعات کاری کمتر از کار تماموقت اشتغال داشته باشد، محاسبه عیدی باید متناسب با وضعیت واقعی اشتغال و مزد مشمول او انجام شود.
همچنین اگر همکاری فرد پیش از پایان سال خاتمه پیدا کند، عیدی مربوط به دوره کارکرد او باید در محاسبات تسویهحساب لحاظ شود.
تفاوت عیدی کارگران و کارمندان دولت در سال ۱۴۰۵
یکی از نکات مهم در جستوجوی عبارت «عیدی ۱۴۰۵» این است که همه کارکنان مشمول مقررات یکسان نیستند.
عیدی کارگران مشمول قانون کار
عیدی این گروه بر اساس قانون تعیین عیدی و پاداش سالانه کارگران و حداقل مزد مصوب سال محاسبه میشود.
بنابراین حداقل و سقف عیدی ۱۴۰۵ برای یک سال کامل کارکرد قابل محاسبه است.
عیدی کارکنان دولت
عیدی کارکنان دولت تابع مقررات مربوط به دستگاههای اجرایی و تصمیمات دولت است.
مبلغ آن الزاماً با فرمول ۶۰ تا ۹۰ روز مزد کارگران یکسان نیست.
در زمان تهیه این مقاله، رقم قطعی عیدی پایان سال ۱۴۰۵ کارکنان دولت از منابع بررسیشده احراز نشده است؛ بنابراین نباید حداقل و سقف عیدی کارگران را به کارکنان دولت تعمیم داد.
برای درج مبلغ قطعی عیدی کارکنان دولت، لازم است مصوبه رسمی مربوط به همان سال بررسی شود.
عیدی ۱۴۰۵ چه زمانی پرداخت میشود؟
عیدی و پاداش سالانه از حقوق قانونی کارکنان مشمول قانون کار است.
در عمل، بسیاری از کارفرمایان عیدی را در ماههای پایانی سال پرداخت میکنند.
بااینحال، برای تعیین موعد دقیق و بررسی وضعیت پرداختهای زودهنگام یا علیالحساب، باید به مقررات مربوط و شرایط همکاری توجه کرد.
اگر کارمند پیش از پایان سال از مجموعه جدا شود، محاسبه عیدی متناسب با دوره کارکرد او باید در تسویهحساب بررسی شود.
برای مدیران منابع انسانی، بهتر است منابع مالی عیدی از چند ماه قبل پیشبینی شود تا پرداخت آن با مشکل نقدینگی مواجه نشود.
آیا عیدی ۱۴۰۵ مشمول مالیات است؟
عیدی و پاداش پایان سال از نظر مالیاتی مقررات خاص خود را دارند.
طبق بند ۱۰ ماده ۹۱ قانون مالیاتهای مستقیم، عیدی یا پاداش آخر سال تا سقف معافیت مقرر قانونی از مالیات حقوق معاف است.
میزان دقیق معافیت و نحوه محاسبه مالیات احتمالی باید با مقررات مالیاتی قابل اعمال در سال پرداخت بررسی شود.
بنابراین نمیتوان بدون توجه به سقف معافیت همان سال و سایر شرایط، ادعا کرد که تمام عیدیها معاف از مالیات هستند.
برای محاسبه خالص پرداختی، واحد مالی باید ضوابط مالیاتی معتبر را اعمال کند.
آیا کارفرما میتواند بهجای عیدی، کارت هدیه بدهد؟
این پرسش بهویژه برای سازمانهایی مطرح میشود که در پایان سال بستههای رفاهی، کارت هدیه یا اعتبار خرید به کارکنان ارائه میکنند.
عیدی قانونی و هدیه رفاهی دو مفهوم متفاوت هستند.
عیدی قانونی، تعهدی است که بر اساس مقررات مربوط ایجاد میشود.
اما کارت هدیه، اعتبار خرید یا بسته رفاهی میتواند یک مزیت تکمیلی باشد که سازمان برای حمایت یا قدردانی از کارکنان در نظر میگیرد.
ارائه یک بسته رفاهی بهخودیخود باعث از بین رفتن تعهد قانونی کارفرما برای پرداخت عیدی نمیشود.
اگر سازمان قصد دارد بخشی از پرداختهای خود را بهعنوان عیدی قانونی منظور کند، باید ماهیت پرداخت، نحوه ثبت در اسناد حقوق و دستمزد و انطباق آن با مقررات را بررسی کند.
بهتر است عیدی قانونی و مزایای رفاهی اختیاری در سیاستهای منابع انسانی و اسناد پرداخت، شفاف و قابل تفکیک باشند.
تفاوت عیدی، پاداش عملکرد و بسته رفاهی پایان سال
این سه مفهوم ممکن است در یک زمان پرداخت یا ارائه شوند، اما هدف و مبنای یکسانی ندارند.
| نوع مزیت | هدف اصلی | مبنای ارائه |
|---|---|---|
| عیدی قانونی | اجرای تعهد قانونی | مقررات مربوط به رابطه استخدامی |
| پاداش عملکرد | قدردانی از عملکرد یا تحقق اهداف | قرارداد، سیاست سازمان یا توافق |
| بسته رفاهی پایان سال | حمایت رفاهی و افزایش تنوع مزایا | سیاست رفاهی و بودجه سازمان |
برای مثال، یک شرکت ممکن است عیدی قانونی کارکنان را پرداخت کند و علاوه بر آن، به مناسبت نوروز اعتبار خرید یا بسته خدمات رفاهی نیز ارائه دهد.
این دو پرداخت میتوانند مکمل یکدیگر باشند، اما نباید بدون بررسی حقوقی و مالی با یکدیگر جایگزین شوند.
چگونه سازمانها برای عیدی و مزایای پایان سال بودجهبندی کنند؟
برای یک سازمان با تعداد زیاد کارکنان، پرداخت عیدی میتواند یکی از تعهدات مالی مهم پایان سال باشد.
به همین دلیل، برنامهریزی از ماههای قبل اهمیت دارد.
مرحله اول: تعیین کارکنان مشمول
ابتدا فهرست کارکنان، نوع رابطه استخدامی، مدت کارکرد و وضعیت قراردادها مشخص شود.
مرحله دوم: محاسبه عیدی قانونی
مبلغ عیدی هر فرد بر اساس مزد مشمول محاسبه، مدت کارکرد و سقف قانونی تعیین شود.
مرحله سوم: پیشبینی نقدینگی
سازمان میتواند مبلغ تعهدات برآوردی را در برنامه مالی خود لحاظ کند.
مرحله چهارم: تعیین بودجه مزایای تکمیلی
اگر سازمان قصد دارد علاوه بر عیدی، کارت هدیه، اعتبار خرید یا خدمات رفاهی ارائه کند، بهتر است بودجه آن را جداگانه تعیین کند.
مرحله پنجم: اطلاعرسانی شفاف
کارکنان باید بدانند کدام پرداخت مربوط به عیدی قانونی است و کدام مزیت بهصورت تکمیلی ارائه میشود.
مثال بودجه عیدی برای سازمانهای ۱۰۰، ۵۰۰ و ۱۰۰۰ نفره
فرض کنیم تمام کارکنان یک سازمان مشمول قانون کار هستند، یک سال کامل کار کردهاند و مزد مشمول محاسبه آنها برابر حداقل مزد ۱۴۰۵ است.
در این سناریوی ساده، عیدی هر نفر ۳۳٬۲۵۱٬۱۰۰ تومان خواهد بود.
| تعداد کارکنان | مجموع عیدی قانونی |
|---|---:|
| ۱۰۰ نفر | ۳٬۳۲۵٬۱۱۰٬۰۰۰ تومان |
| ۵۰۰ نفر | ۱۶٬۶۲۵٬۵۵۰٬۰۰۰ تومان |
| ۱۰۰۰ نفر | ۳۳٬۲۵۱٬۱۰۰٬۰۰۰ تومان |
این جدول یک مثال آموزشی است.
در سازمان واقعی، مزد کارکنان و مدت کارکرد آنها ممکن است متفاوت باشد و محاسبه باید برای هر فرد بهصورت جداگانه انجام شود.
همچنین این ارقام شامل بودجه پاداشهای اختیاری و بستههای رفاهی تکمیلی نیستند.
چگونه بدون افزایش تعهدات نقدی گسترده، مزایای پایان سال را متنوع کنیم؟
پس از محاسبه عیدی قانونی، سازمان ممکن است بخواهد تجربه رفاهی بهتری برای کارکنان ایجاد کند.
اما همیشه امکان اختصاص بودجه نقدی قابلتوجه برای مزایای اضافی وجود ندارد.
در چنین شرایطی، یکی از گزینههای قابل بررسی، فراهم کردن دسترسی کارکنان به خدمات و تخفیفهای سازمانی است.
برای مثال، کارکنان میتوانند با هزینه شخصی خود از شرایط ویژه برخی فروشگاهها یا ارائهدهندگان خدمات استفاده کنند.
در این مدل، کارفرما الزاماً هزینه خرید کارکنان را پرداخت نمیکند، هرچند هزینههای احتمالی راهاندازی یا مدیریت خدمات باید بررسی شوند.
این نوع خدمات جایگزین عیدی قانونی نیستند، بلکه میتوانند بخشی از برنامه رفاهی تکمیلی سازمان باشند.
استفینو بهعنوان پلتفرم خدمات و مزایای سازمانی، امکان آشنایی سازمانها با شبکه تأمینکنندگان حوزههای مختلف را فراهم میکند.
برای بررسی خدمات سازمانی:
https://staffino.ir/org-panel
برای مشاهده فهرست تأمینکنندگان:
https://staffino.ir/merchants-directory
پنج اشتباه رایج در محاسبه عیدی
۱. استفاده از حداقل مزد سال اشتباه
عیدی سال ۱۴۰۵ باید بر اساس حداقل مزد قانونی قابل اعمال در سال ۱۴۰۵ محاسبه شود، نه ارقام سال گذشته.
۲. محاسبه عیدی از مجموع تمام دریافتیها
تمام اقلام فیش حقوقی الزاماً جزو مزد مشمول محاسبه عیدی نیستند.
۳. نادیده گرفتن مدت کارکرد
کارکنانی که کمتر از یک سال کار کردهاند، عیدی متناسب با مدت اشتغال دریافت میکنند.
۴. اعمال نکردن سقف قانونی
برای کارکنان دارای مزد بالاتر، سقف ۹۰ روز حداقل مزد قانونی باید در محاسبه تعهد قانونی لحاظ شود.
۵. یکسان دانستن عیدی با هدیه رفاهی
پرداخت عیدی قانونی نباید با ارائه پاداش اختیاری، کارت هدیه یا اعتبار خرید اشتباه گرفته شود.
چکلیست محاسبه عیدی ۱۴۰۵ برای مدیران منابع انسانی
پیش از نهایی کردن پرداخت عیدی، موارد زیر را بررسی کنید:
- [ ] وضعیت شمول قانون کار یا مقررات استخدامی دیگر مشخص است.
- [ ] حداقل مزد مصوب سال ۱۴۰۵ اعمال شده است.
- [ ] مزد ثابت یا مزد مبنای هر کارمند مشخص است.
- [ ] روزهای واقعی کارکرد محاسبه شدهاند.
- [ ] سقف قانونی عیدی کنترل شده است.
- [ ] وضعیت کارکنان با کارکرد کمتر از یک سال بررسی شده است.
- [ ] پرداختهای علیالحساب احتمالی مشخص شدهاند.
- [ ] مقررات مالیاتی قابل اعمال بررسی شدهاند.
- [ ] بودجه عیدی از پاداش و مزایای رفاهی تفکیک شده است.
- [ ] اسناد و فیشهای پرداخت بهدرستی تنظیم شدهاند.
جمعبندی؛ عیدی ۱۴۰۵ چقدر است؟
برای کارگران مشمول قانون کار که در سال ۱۴۰۵ یک سال کامل کار کردهاند، حداقل عیدی بر مبنای حداقل مزد مصوب برابر با ۳۳٬۲۵۱٬۱۰۰ تومان است.
سقف عیدی قانونی نیز ۴۹٬۸۷۶٬۶۵۰ تومان محاسبه میشود.
مبلغ دقیق عیدی هر فرد به مزد مشمول محاسبه و مدت کارکرد او بستگی دارد.
همچنین باید میان عیدی قانونی، پاداش عملکرد و بستههای رفاهی پایان سال تفاوت قائل شد.
برای کارکنان، شناخت فرمول محاسبه عیدی به شفافیت حقوق و مزایا کمک میکند.
برای مدیران منابع انسانی نیز محاسبه دقیق عیدی و تفکیک آن از مزایای اختیاری، بخشی مهم از برنامهریزی مالی پایان سال است.
نظرات و پرسشها
در حال بارگذاری نظرات...