
رفاه مالی کارکنان چیست؟
رفاه مالی به این معناست که کارکنان بتوانند هزینههای روزمره و ضروری خود را بهتر مدیریت کنند، برای آینده تصمیم بگیرند و در برابر هزینههای پیشبینینشده آسیبپذیری کمتری داشته باشند.
این مفهوم فقط به میزان حقوق محدود نمیشود. دسترسی به مزایای رفاهی، تخفیفهای سازمانی، اعتبار خرید، خدمات درمانی، حمایتهای آموزشی و امکان انتخاب مزایا نیز بخشی از تجربه مالی کارکنان است.
بسیاری از سازمانها زمانی به رفاه مالی توجه میکنند که کارکنان با مشکلات جدی مانند بدهی، کاهش قدرت خرید یا ناتوانی در پرداخت هزینههای ضروری مواجه شدهاند. در حالی که رویکرد مؤثرتر، طراحی حمایتهایی است که پیش از ایجاد بحران در دسترس کارکنان قرار بگیرد.
چرا حمایت پیشگیرانه اهمیت دارد؟
فشار مالی معمولاً بهصورت ناگهانی ایجاد نمیشود. افزایش مداوم هزینهها، هزینه رفتوآمد، درمان، آموزش فرزندان، اجاره و خریدهای روزمره میتواند بهتدریج توان مالی کارکنان را کاهش دهد.
ادامه این فشار ممکن است پیامدهایی مانند موارد زیر داشته باشد:
- کاهش تمرکز و بهرهوری
- افزایش اضطراب و فرسودگی
- غیبت یا تأخیر بیشتر
- کاهش رضایت شغلی
- تمایل به تغییر شغل
- استفاده کمتر از مزایای سازمانی به دلیل پیچیدگی یا بیاطلاعی
برنامه رفاه مالی پیشگیرانه قرار نیست تمام مشکلات اقتصادی کارکنان را حل کند؛ هدف آن کاهش اصطکاکهای مالی و ایجاد دسترسی سادهتر به حمایتهایی است که در زمان مناسب به کار میآیند.
- نشانههای فشار مالی کارکنان را زودتر شناسایی کنید
سازمان نباید برای شناسایی فشار مالی منتظر شکایت رسمی کارکنان بماند. نظرسنجیهای کوتاه و محرمانه میتوانند تصویری کلی از نیازهای کارکنان ایجاد کنند.
سؤالهایی مانند این موارد میتوانند مفید باشند:
- کدام هزینهها بیشترین فشار را به شما وارد میکنند؟
- در استفاده از مزایای شرکت با چه مانعی روبهرو هستید؟
- کدام خدمات رفاهی برای شما کاربردیتر است؟
- ترجیح میدهید اعتبار رفاهی خود را در چه حوزهای مصرف کنید؟
- آیا اطلاعات کافی درباره مزایای قابل استفاده دارید؟
در این مرحله، هدف جمعآوری اطلاعات برای تصمیمگیری بهتر است، نه بررسی وضعیت مالی افراد. حفظ محرمانگی و ارائه نتایج بهصورت گروهی، اعتماد کارکنان را افزایش میدهد.
- مزایا را از حالت یکسان برای همه خارج کنید
نیاز مالی یک کارمند مجرد با کارمندی که فرزند دارد یا فردی که در شهر دیگری زندگی میکند، یکسان نیست. بنابراین ارائه یک بسته ثابت برای همه کارکنان، همیشه به معنای عدالت نیست.
مزایای منعطف میتوانند به کارکنان اجازه دهند بخشی از اعتبار یا بودجه رفاهی خود را بر اساس نیازشان مصرف کنند. برای مثال، یک کارمند ممکن است خدمات درمانی را انتخاب کند و فردی دیگر، اعتبار خرید یا خدمات ورزشی را ترجیح دهد.
برای اجرای بهتر این مدل، سازمان باید موارد زیر را شفاف کند:
- سقف اعتبار هر فرد
- دوره مصرف اعتبار
- خدمات و پذیرندگان قابل استفاده
- قوانین انتقال یا انقضای اعتبار
- روش مشاهده موجودی و تراکنشها
در راهنمای طراحی مزایای کارکنان درباره اهمیت تنوع و تناسب مزایا با نیازهای مختلف کارکنان بیشتر بخوانید.
- اعتبار رفاهی را برای هزینههای ضروری قابل استفاده کنید
اگر اعتبار رفاهی فقط برای خدمات تفریحی یا انتخابهای محدود قابل استفاده باشد، در زمان فشار اقتصادی ارزش واقعی خود را از دست میدهد.
برنامه رفاه مالی بهتر است حوزههای ضروری را نیز پوشش دهد؛ از جمله:
- خرید کالاهای روزمره
- غذا و رستوران
- خدمات درمانی و دارویی
- دندانپزشکی
- رفتوآمد
- آموزش
- ورزش و سلامت
- خدمات خانواده و فرزندان
هرچه استفاده از اعتبار سادهتر و شبکه پذیرندگان گستردهتر باشد، احتمال استفاده واقعی کارکنان بیشتر خواهد شد. در این زمینه، اعتبار رفاهی کارکنان چیست؟ میتواند برای طراحی سیاست مناسب به مدیران منابع انسانی کمک کند.
- مزایا را قابل مشاهده و قابل فهم کنید
یکی از مشکلات رایج برنامههای رفاهی این است که کارکنان از وجود مزایا یا روش استفاده از آنها اطلاع کافی ندارند.
حتی بهترین بسته رفاهی، اگر در پنلهای پیچیده، پیامهای پراکنده یا فایلهای قدیمی معرفی شود، اثر محدودی خواهد داشت. سازمان باید بتواند بهصورت شفاف به این سؤالها پاسخ دهد:
- چه مزایایی در اختیار من است؟
- چقدر اعتبار دارم؟
- اعتبار را در کجا میتوانم خرج کنم؟
- تاریخ انقضای آن چه زمانی است؟
- برای استفاده چه مراحلی باید طی کنم؟
یک تجربه کاربری ساده باعث میشود مزایا از یک وعده سازمانی به یک حمایت قابل استفاده تبدیل شوند. برای آشنایی با معیارهای انتخاب ابزار مناسب، مقاله بهترین سامانه خدمات رفاهی کارکنان را ببینید.
- آموزش مالی را کوتاه و کاربردی طراحی کنید
آموزش مالی زمانی اثرگذار است که به تصمیمهای واقعی کارکنان مرتبط باشد. دورههای طولانی و عمومی معمولاً مشارکت کمی ایجاد میکنند.
موضوعات کاربردی میتوانند شامل این موارد باشند:
- اولویتبندی هزینههای ضروری
- مدیریت خریدهای ماهانه
- استفاده بهتر از اعتبار رفاهی
- مقایسه تخفیف و خرید اقساطی
- ایجاد صندوق اضطراری
- تشخیص هزینههای تکرارشونده و قابل کاهش
این آموزشها نباید به شکل سرزنش کارکنان یا توصیههای غیرواقعبینانه ارائه شوند. هدف، افزایش انتخابهای آگاهانه است؛ نه انتقال مسئولیت کامل فشار اقتصادی به کارمند.
- حمایت مالی را با سلامت روان پیوند دهید
فشار مالی فقط روی حساب بانکی اثر نمیگذارد. نگرانی درباره اجاره، درمان، بدهی یا هزینه خانواده میتواند تمرکز و سلامت روان کارکنان را نیز تحت تأثیر قرار دهد.
به همین دلیل، برنامه رفاه مالی بهتر است با حمایتهای دیگر همراه شود:
- مشاوره روانشناختی
- خدمات مشاوره مالی
- امکان گفتوگوی محرمانه با منابع انسانی
- انعطاف در شرایط اضطراری
- معرفی خدمات درمانی و حمایتی قابل استفاده
کارکنان باید احساس کنند سازمان قصد کنترل زندگی مالی آنها را ندارد؛ بلکه میخواهد در زمان نیاز، گزینههای قابل اتکایی در اختیارشان بگذارد.
- اثر برنامه رفاه مالی را اندازهگیری کنید
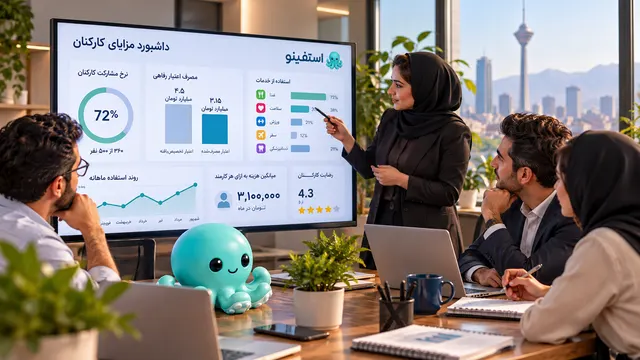
اجرای برنامه رفاهی بدون سنجش نتیجه، ممکن است به هزینهای ثابت و کماثر تبدیل شود. سازمان باید از ابتدا شاخصهایی برای ارزیابی تعیین کند.
برخی شاخصهای قابل بررسی عبارتاند از:
- نرخ استفاده از اعتبار رفاهی
- تعداد کارکنان استفادهکننده از خدمات
- میزان استفاده از حوزههای ضروری
- رضایت کارکنان از تنوع مزایا
- کاهش درخواستهای پراکنده برای حمایت
- تغییر احساس کارکنان درباره امنیت مالی
- میزان استفاده از تخفیفها و خدمات درمانی
همچنین بهتر است دادهها بر اساس گروههای مختلف کارکنان بررسی شوند. ممکن است یک خدمت برای کارکنان ستادی پرکاربرد باشد اما برای کارکنان عملیاتی یا شعب، دسترسی مناسبی نداشته باشد.
یک چارچوب ساده برای شروع
برای شروع برنامه رفاه مالی پیشگیرانه، سازمان میتواند این مسیر را طی کند:
- نیازسنجی محرمانه از کارکنان
- شناسایی هزینههای پرتکرار و ضروری
- تعریف چند گروه اصلی مزایا
- اختصاص اعتبار منعطف
- ایجاد دسترسی ساده به خدمات
- اطلاعرسانی شفاف و مستمر
- اندازهگیری استفاده و رضایت
- اصلاح برنامه بر اساس دادهها
در این مدل، لازم نیست سازمان از ابتدا دهها مزیت ارائه کند. شروع با چند خدمت ضروری و قابل استفاده، معمولاً بهتر از ارائه فهرستی طولانی اما کمکاربرد است.
جمعبندی
رفاه مالی کارکنان زمانی اثربخش است که قبل از رسیدن افراد به نقطه بحران طراحی شود. سازمانها با اعتبار رفاهی منعطف، شبکه پذیرندگان متنوع، آموزش کاربردی و دسترسی ساده به خدمات میتوانند بخشی از فشارهای روزمره کارکنان را کاهش دهند.
پیشگیری در اینجا به معنای حل کامل مشکلات اقتصادی نیست؛ بلکه یعنی سازمان زودتر نیازها را ببیند، حمایت را قابل دسترس کند و به کارکنان اجازه دهد بر اساس شرایط خود از مزایا استفاده کنند.
برای آشنایی بیشتر با نحوه مدیریت بودجه و مزایای کارکنان، مقاله بودجه رفاهی کارکنان در شرایط تورمی را نیز مطالعه کنید.
نظرات و پرسشها
در حال بارگذاری نظرات...