
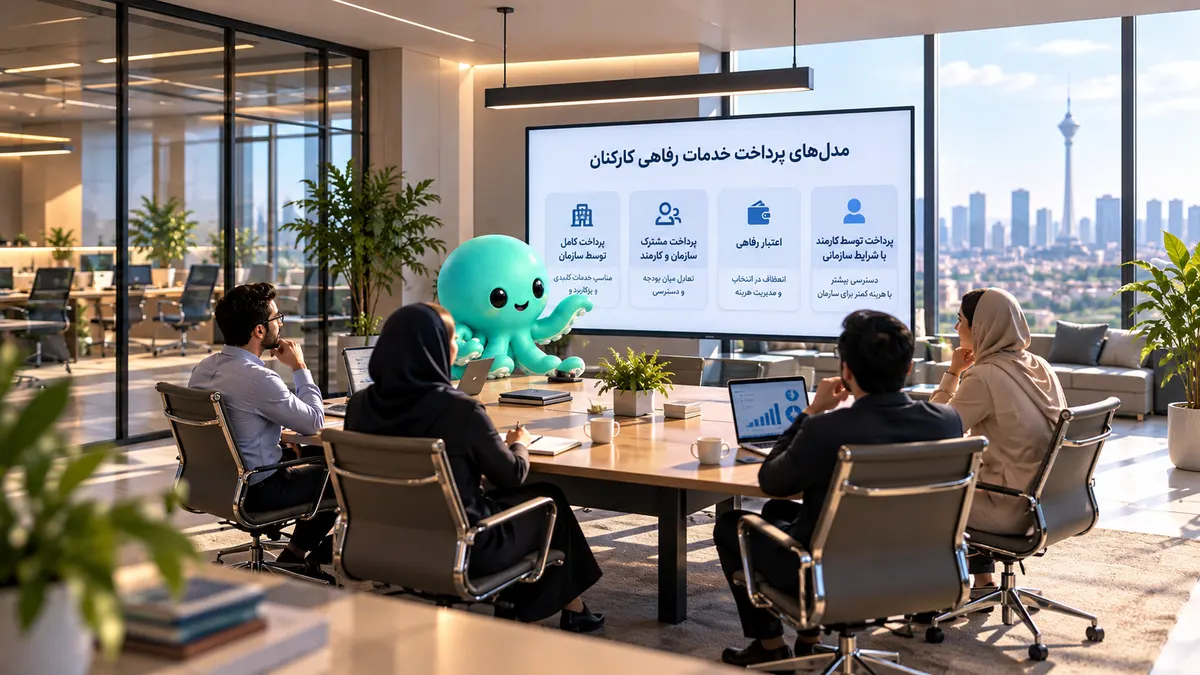
هزینه خدمات رفاهی را شرکت بدهد یا کارمند؟ مقایسه ۴ مدل پرداخت مزایای کارکنان
وقتی سازمان تصمیم میگیرد خدمات رفاهی متنوعتری برای کارکنان فراهم کند، خیلی زود با یک سؤال مهم روبهرو میشود:
هزینه این خدمات را چه کسی باید پرداخت کند؟
آیا شرکت باید تمام هزینه را بپردازد؟ آیا بهتر است بخشی از مبلغ بر عهده کارمند باشد؟ آیا میتوان برای کارکنان اعتبار مشخصی تعریف کرد؟ یا بعضی خدمات بدون پرداخت مستقیم سازمان و صرفاً با شرایط همکاری ویژه در دسترس کارکنان قرار بگیرند؟
پاسخ برای همه سازمانها و همه خدمات یکسان نیست.
در بسیاری از برنامههای رفاهی میتوان چند مدل پرداخت را در کنار یکدیگر استفاده کرد.
چرا انتخاب مدل پرداخت خدمات رفاهی مهم است؟
فرض کنید سازمانی تصمیم گرفته است خدمات غذا، ورزش، دندانپزشکی، خرید و سفر را در اختیار کارکنان قرار دهد.
اگر شرکت بخواهد تمام هزینه تمام خدمات را برای همه کارکنان پرداخت کند، ممکن است بودجه مورد نیاز بسیار بیشتر از ظرفیت سازمان شود.
از طرف دیگر، اگر هیچ مشارکت مالی از طرف سازمان وجود نداشته باشد، ممکن است بخشی از کارکنان ارزش برنامه رفاهی را کمتر احساس کنند.
بنابراین مسئله اصلی پیدا کردن تعادل میان سه عامل است:
- بودجه سازمان
- نیاز کارکنان
- نوع و هزینه خدمت
مدل پرداخت مناسب میتواند برای هر دسته خدمت متفاوت باشد.
مدل اول: پرداخت کامل توسط سازمان
در این مدل، تمام هزینه خدمت توسط سازمان پرداخت میشود و کارمند برای استفاده از خدمت هزینهای نمیپردازد؛ البته در محدوده و شرایطی که سازمان تعیین کرده است.
این مدل معمولاً برای خدماتی مناسبتر است که سازمان میخواهد دسترسی کارکنان به آنها گسترده باشد.
مثال
فرض کنید سازمان برای غذای روزانه کارکنان سقف مشخصی تعریف کرده است.
تا سقف تعیینشده، هزینه توسط سازمان پرداخت میشود.
اگر خدمت دقیقاً در همان محدوده تعریفشده استفاده شود، کارمند پرداخت مستقیمی ندارد.
مزایا
- تجربه ساده برای کارمند
- ارزش ملموس مزیت
- امکان مشارکت بالاتر
- مناسب برای برخی خدمات پایه
محدودیتها
مهمترین محدودیت، هزینه سازمان است.
اگر تعداد کارکنان یا قیمت خدمات افزایش پیدا کند، بودجه مورد نیاز نیز افزایش خواهد یافت.
به همین دلیل لازم است سقفها و قواعد استفاده مشخص باشند.
مدل دوم: پرداخت مشترک سازمان و کارمند
در مدل پرداخت مشترک، بخشی از هزینه را سازمان و بخش دیگری را کارمند پرداخت میکند.
برای مثال، یک خدمت یک میلیون تومان قیمت دارد.
سازمان ممکن است طبق سیاست خود ۴۰۰ هزار تومان از هزینه را تقبل کند و ۶۰۰ هزار تومان باقیمانده توسط کارمند پرداخت شود.
این اعداد صرفاً برای توضیح مدل هستند.
چرا این مدل کاربردی است؟
پرداخت مشترک میتواند به سازمان اجازه دهد با بودجه مشخص، خدمات بیشتری ارائه کند.
در عین حال، کارکنانی که واقعاً به یک خدمت نیاز دارند میتوانند با پرداخت بخشی از هزینه از آن استفاده کنند.
این مدل برای چه خدماتی مناسب است؟
بسته به سیاست سازمان میتوان آن را برای خدماتی مانند:
- ورزش
- دندانپزشکی
- سفر
- آموزش
- برخی خریدها
بررسی کرد.
مدل مناسب باید با هزینه خدمت و نیاز کارکنان هماهنگ باشد.
مدل سوم: تخصیص اعتبار رفاهی
در این مدل، سازمان بهجای پرداخت مستقیم یک خدمت مشخص، مبلغ یا سقف معینی بهعنوان اعتبار رفاهی تعریف میکند.
کارمند میتواند مطابق قواعد تعیینشده، اعتبار خود را در خدمات مجاز مصرف کند.
برای مثال، سازمان ممکن است اعتبار مشخصی برای چند دسته مانند ورزش، سلامت و خرید در نظر بگیرد.
کارمند نیز بر اساس نیاز خود تصمیم میگیرد اعتبار را در کدام دسته مصرف کند.
این روش میتواند انعطاف بیشتری نسبت به خرید یک مزیت ثابت برای همه ایجاد کند.
برای توضیح کامل این مدل، راهنمای اعتبار رفاهی کارکنان را مطالعه کنید.
مدل چهارم: پرداخت توسط کارمند با شرایط سازمانی
وجود یک خدمت در برنامه رفاهی الزاماً به این معنا نیست که سازمان باید هزینه آن را پرداخت کند.
در بعضی خدمات، سازمان میتواند دسترسی کارکنان به یک تأمینکننده یا شرایط همکاری را فراهم کند، اما هزینه نهایی توسط خود کارمند پرداخت شود.
این شرایط ممکن است شامل:
- قیمت توافقشده
- تخفیف سازمانی
- بسته اختصاصی
- شرایط ویژه استفاده
باشد.
این مدل میتواند امکان توسعه تنوع خدمات را بدون تحمیل هزینه کامل همه خدمات به سازمان فراهم کند.
مقایسه چهار مدل پرداخت
| مدل | سهم سازمان | سهم کارمند | مزیت اصلی |
|---|---|---|---|
| پرداخت کامل | ۱۰۰٪ در محدوده تعریفشده | صفر | تجربه ساده و مزیت ملموس |
| پرداخت مشترک | بخشی از هزینه | بخشی از هزینه | کنترل بودجه و افزایش تنوع |
| اعتبار رفاهی | اعتبار تا سقف مشخص | مازاد احتمالی | انعطاف در انتخاب |
| شرایط سازمانی | ممکن است صفر باشد | هزینه نهایی | توسعه خدمات با بودجه کمتر |
این جدول یک چارچوب عمومی است و مدل واقعی باید بر اساس سیاست و قراردادهای هر سازمان تعیین شود.
آیا سازمان باید فقط یک مدل را انتخاب کند؟
خیر.
اتفاقاً برای بسیاری از سازمانها استفاده از مدل ترکیبی منطقیتر است.
برای مثال:
غذا: پرداخت کامل یا سهم بالاتر سازمان
ورزش: پرداخت مشترک
خرید: اعتبار رفاهی یا پرداخت توسط کارمند
سفر: پرداخت کارمند با شرایط سازمانی یا پرداخت مشترک
دندانپزشکی: اعتبار رفاهی + پرداخت باقیمانده توسط کارمند
این مثالها نسخه ثابت برای همه سازمانها نیستند؛ فقط نشان میدهند که میتوان برای هر خدمت مدل متفاوتی تعریف کرد.
مدل Hybrid یا ترکیبی چیست؟
مدل ترکیبی زمانی شکل میگیرد که سازمان از چند روش تأمین هزینه بهطور همزمان استفاده کند.
برای مثال، کارمند ممکن است برای یک خدمت:
- ابتدا از قیمت سازمانی استفاده کند.
- بخشی از مبلغ را از اعتبار رفاهی بپردازد.
- باقیمانده را شخصاً پرداخت کند.
این ساختار میتواند انعطاف بالایی ایجاد کند، اما باید برای کارمند کاملاً شفاف باشد.
کارمند باید قبل از ثبت سفارش بداند سهم سازمان، اعتبار قابل استفاده و مبلغ پرداختی خودش چقدر است.
کیف پول سازمانی چه نقشی دارد؟
هرچه مدلهای پرداخت متنوعتر شوند، مدیریت دستی آنها دشوارتر میشود.
کیف پول سازمانی میتواند برای مدیریت اعتبار، سقفها و مصرف کارکنان در خدمات تعریفشده استفاده شود.
برای مثال، سازمان میتواند مشخص کند:
- هر کارمند چه میزان اعتبار دارد؟
- اعتبار در چه خدماتی قابل استفاده است؟
- اعتبار تا چه زمانی معتبر است؟
- چه مقدار از اعتبار مصرف شده است؟
کسر از حقوق چه زمانی وارد مدل پرداخت میشود؟
در بعضی خدمات، ممکن است کارمند بخواهد هزینه را در قالب پرداختهای بعدی یا از مسیر حقوق پرداخت کند.
در این شرایط، کسر از حقوق میتواند یکی از روشهای پرداخت باشد؛ به شرط اینکه سازوکار آن توسط سازمان تعریف و مورد توافق قرار گرفته باشد.
این موضوع با اعتبار رفاهی تفاوت دارد.
اعتبار رفاهی بودجه یا سقفی است که سازمان برای مصرف تعریف میکند، اما کسر از حقوق در اصل یک روش پرداخت مبلغی است که بر عهده کارمند قرار دارد.
راهنمای کاملتر را در مقاله کسر از حقوق کارکنان چیست؟ بخوانید.
چگونه مدل مناسب را انتخاب کنیم؟
۱. اهمیت خدمت را مشخص کنید
آیا خدمت جزو مزایای پایه سازمان است یا یک گزینه تکمیلی؟
۲. میزان تقاضا را بررسی کنید
اگر تنها درصد کمی از کارکنان از یک خدمت استفاده میکنند، پرداخت کامل آن برای همه ممکن است بهترین گزینه نباشد.
۳. هزینه هر خدمت را محاسبه کنید
قیمت خدمت، تعداد کاربران و دفعات استفاده را بررسی کنید.
۴. بودجه سازمان را مشخص کنید
بودجه باید قبل از تعیین سهم سازمان روشن باشد.
۵. امکان انتخاب را بررسی کنید
اگر نیاز کارکنان متفاوت است، اعتبار یا مدل ترکیبی میتواند انعطاف بیشتری ایجاد کند.
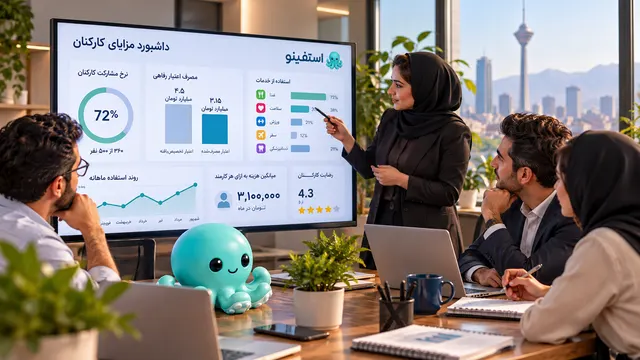
مثال: سازمان ۵۰۰ نفره
فرض کنید سازمانی ۵۰۰ کارمند دارد و میخواهد پنج دسته خدمت ارائه کند.
ممکن است ساختار زیر را بررسی کند:
- غذا: پرداخت بخش اصلی توسط سازمان
- ورزش: پرداخت مشترک
- سلامت: اعتبار مشخص
- خرید: اعتبار + پرداخت شخصی
- سفر: شرایط سازمانی با پرداخت کارمند
به این ترتیب، سازمان مجبور نیست تمام هزینه تمام خدمات را برای همه کارکنان پرداخت کند.
در عین حال، تنوع خدمات نیز حفظ میشود.
چه اشتباهاتی باید اجتناب شود؟
مدل یکسان برای تمام خدمات
ماهیت و هزینه خدمات با یکدیگر متفاوت است.
مشخص نبودن سهم کارمند
مبلغ نهایی باید پیش از خرید شفاف باشد.
بودجه بدون سقف
اعتبار یا پرداخت سازمان باید قواعد مشخص داشته باشد.
پیچیدگی بیش از حد
اگر کارمند نتواند بفهمد هزینه چگونه محاسبه شده، تجربه استفاده آسیب میبیند.
نبود گزارش
سازمان باید بتواند میزان مصرف و هزینه را بررسی کند.
استفینو چگونه به مدیریت مدلهای پرداخت کمک میکند؟
استفینو برای یکپارچهسازی خدمات رفاهی سازمانی طراحی شده است.
بسته به خدمت و مدل همکاری، سازمان میتواند ساختارهای مختلفی برای ارائه خدمات و پرداخت در نظر بگیرد؛ از اعتبار رفاهی تا سهم سازمان و روشهای پرداخت کارکنان.
هدف این است که سازمان بتواند بهجای مدیریت پراکنده چندین فرایند، خدمات و اطلاعات مرتبط را در یک مسیر متمرکز مدیریت کند.
برای بررسی مدل مناسب سازمان خود و مشاهده امکانات، به پنل سازمانی استفینو مراجعه کنید.
جمعبندی
پاسخ سؤال «هزینه خدمات رفاهی را چه کسی بدهد؟» همیشه «شرکت» یا «کارمند» نیست.
در بسیاری از سازمانها، بهترین ساختار میتواند ترکیبی از چند مدل باشد.
بعضی خدمات کاملاً توسط سازمان پرداخت میشوند، بعضی هزینه مشترک دارند، برخی از اعتبار رفاهی استفاده میکنند و بعضی خدمات نیز با پرداخت خود کارمند و شرایط سازمانی ارائه میشوند.
هدف، پیدا کردن مدلی است که میان ارزش ایجادشده برای کارکنان و توان مالی سازمان تعادل برقرار کند.
نظرات و پرسشها
در حال بارگذاری نظرات...